
Para planejar custo unitário de cadeira anfíbia, defina coleta, revisão e publicação de custo por unidade ou atendimento definido, um responsável e um resultado verificável. Por exemplo, imagine uma abertura próxima enquanto a equipe encontra custo por unidade ou atendimento definido sem definição ou fonte. Nesse caso, sem critério em planilha de custo e premissas, pessoas diferentes podem tomar decisões opostas.
O que custo unitário de cadeira anfíbia precisa resolver?
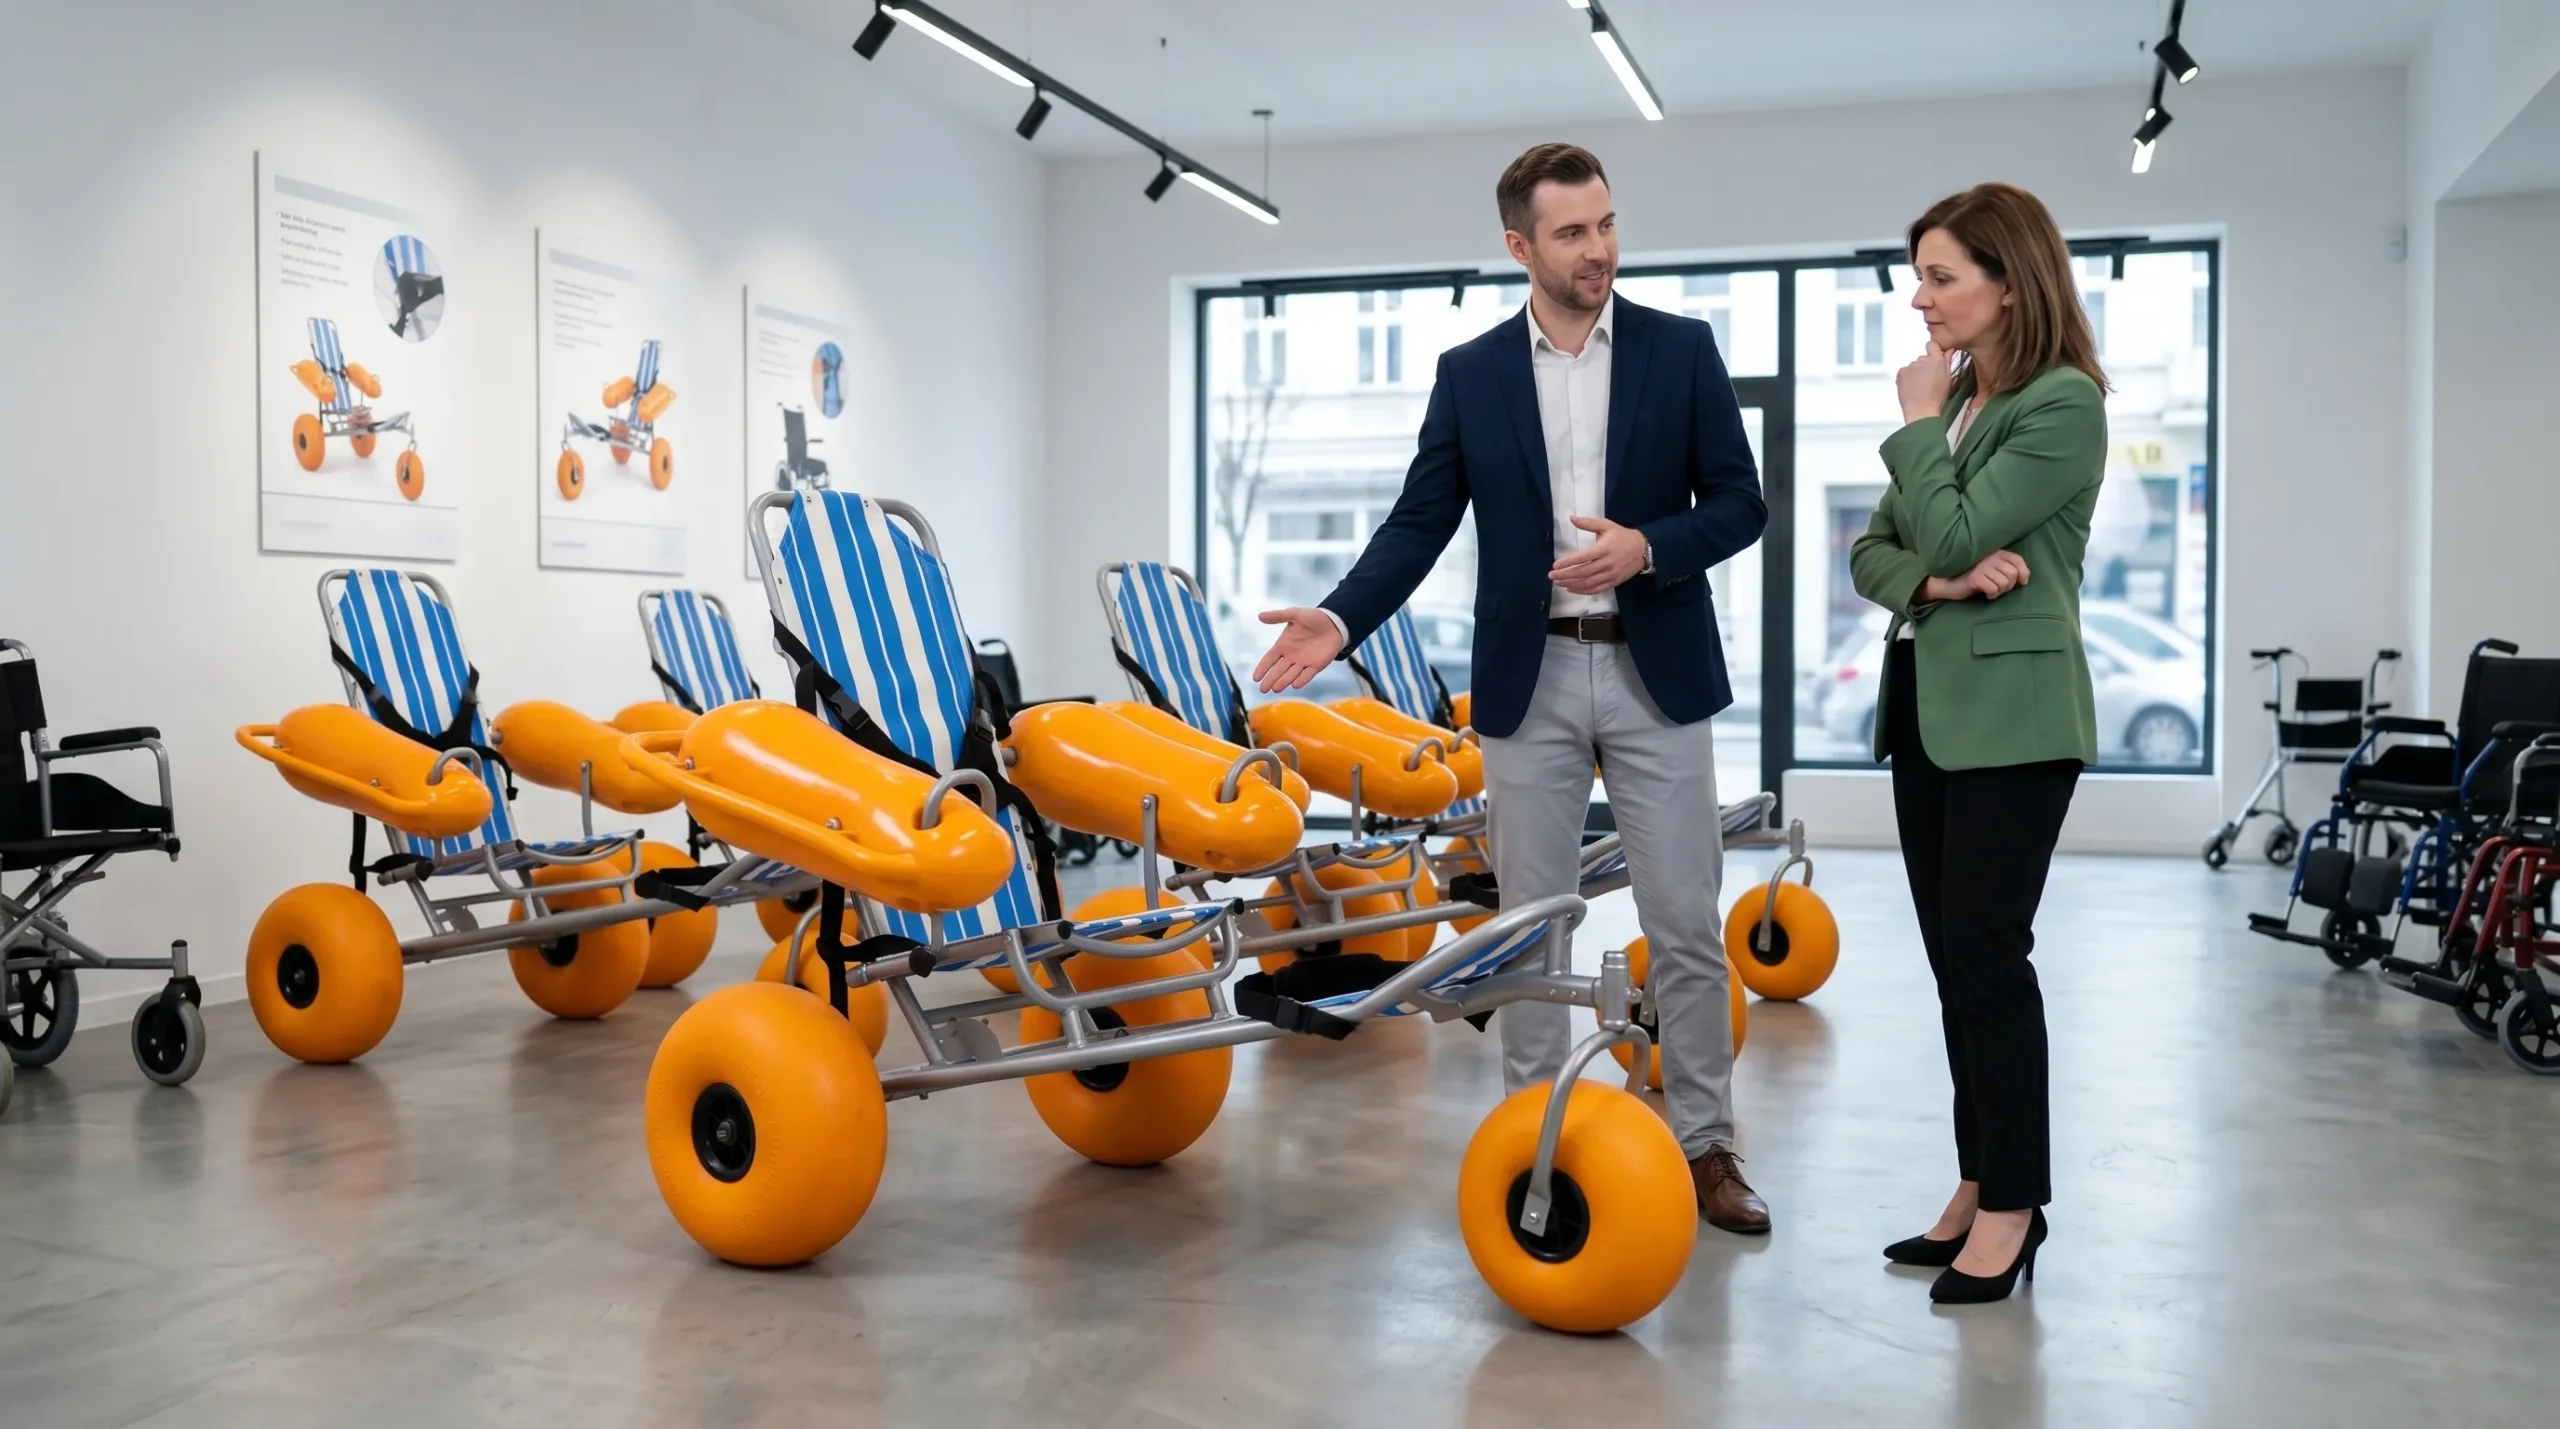
Defina custo unitário de cadeira anfíbia a partir de medição de custo por unidade ou atendimento definido e de um resultado que possa ser conferido.
Qual resultado orienta a decisão?
Escreva o resultado esperado para medição de custo por unidade ou atendimento definido e nomeie quem decide uma dúvida. Mantenha planilha de custo e premissas ligado ao objetivo. Confirme quem aceita planilha de custo e premissas.
- Resultado esperado
- Decisor nomeado
- Critério de encerramento
| Situação | Próxima decisão |
|---|---|
| Objetivo definido | Abrir o planejamento |
| Objetivo genérico | Reescrever o resultado |
Um objetivo mensurável mantém medição de custo por unidade ou atendimento definido no centro do plano. Registre o objetivo em planilha de custo e premissas.
Qual escopo vale para custo unitário de cadeira anfíbia?
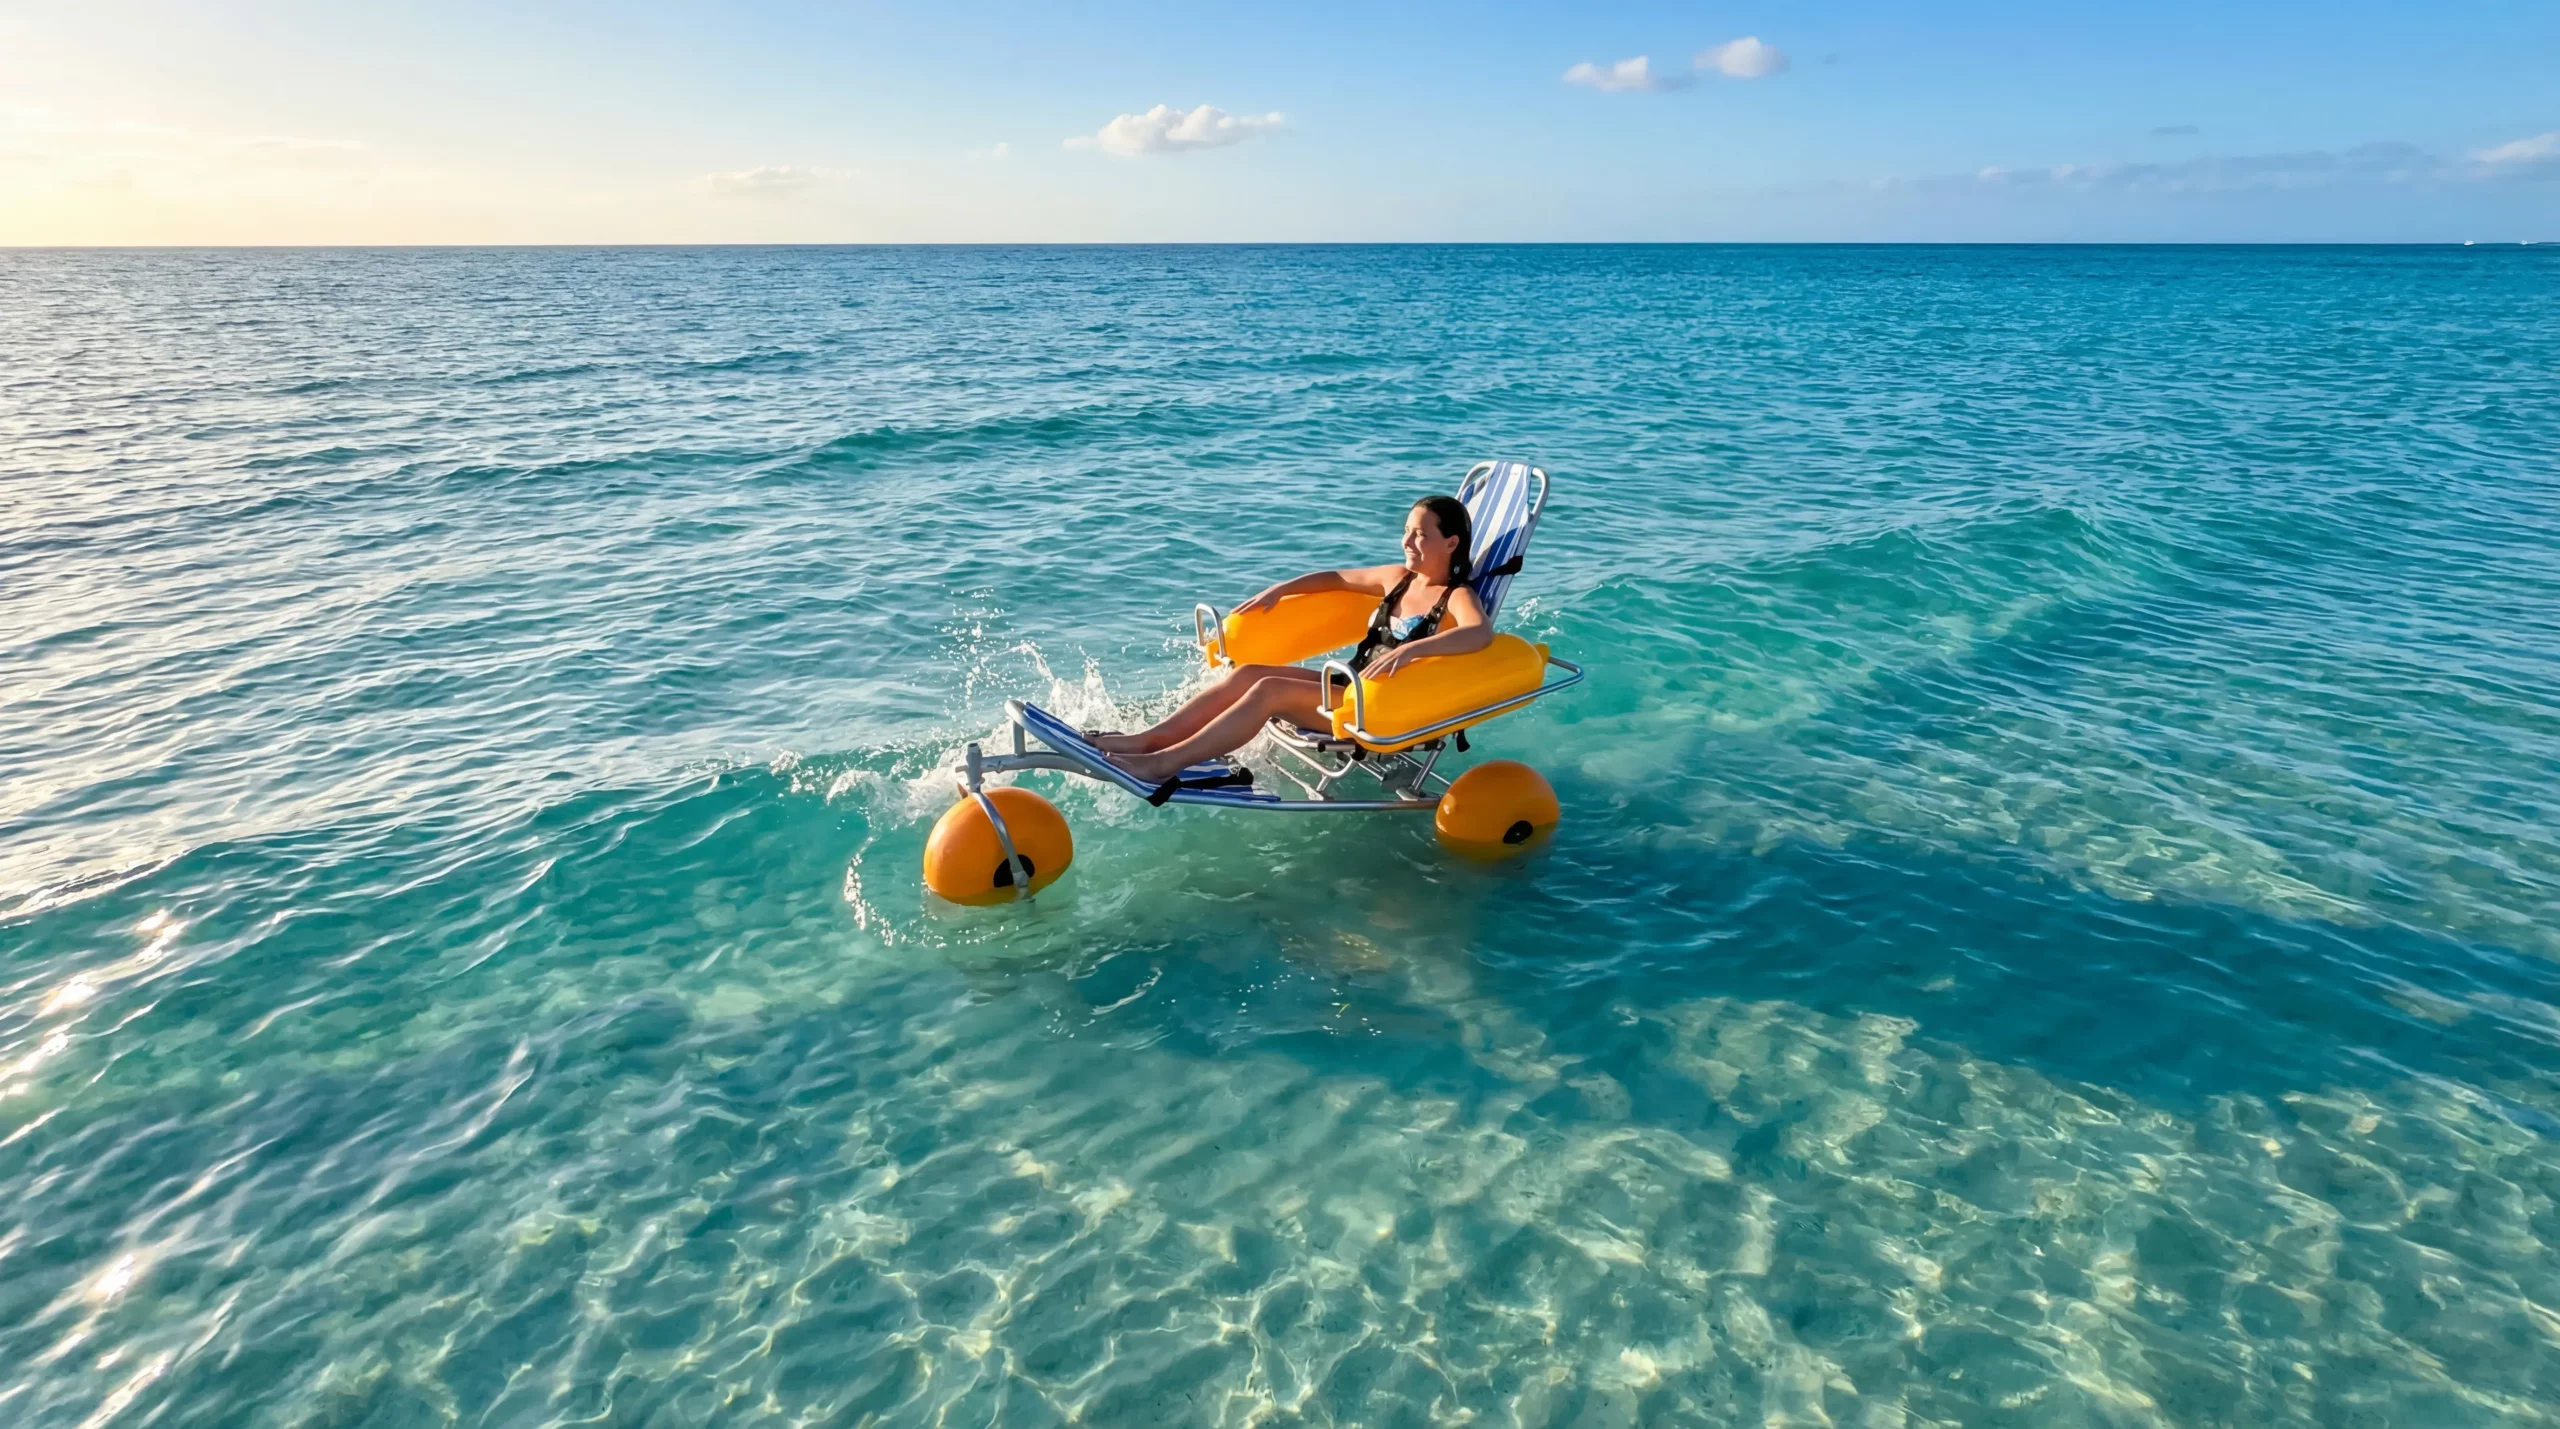
Limite custo unitário de cadeira anfíbia ao local, ao período e às pessoas descritas no plano vigente. Uma regra criada para planilha de custo e premissas não migra para outro cenário por hábito.
Como definir o escopo aplicável?
Associe planilha de custo e premissas ao local, período e versão correspondentes. Confira também o manual de uso disponível no site ao estruturar planilha de custo e premissas. Uma mudança de escopo recebe nova aprovação em planilha de custo e premissas. Registre qualquer exceção ao escopo em planilha de custo e premissas.
- Local e período
- Público atendido
- Regra aplicável
| Situação | Próxima decisão |
|---|---|
| Escopo identificado | Aplicar a regra |
| Escopo misto | Separar cenários |
O escopo protege planilha de custo e premissas contra regras copiadas de outro cenário. Preserve o escopo em planilha de custo e premissas.
O que verificar antes de custo unitário de cadeira anfíbia?
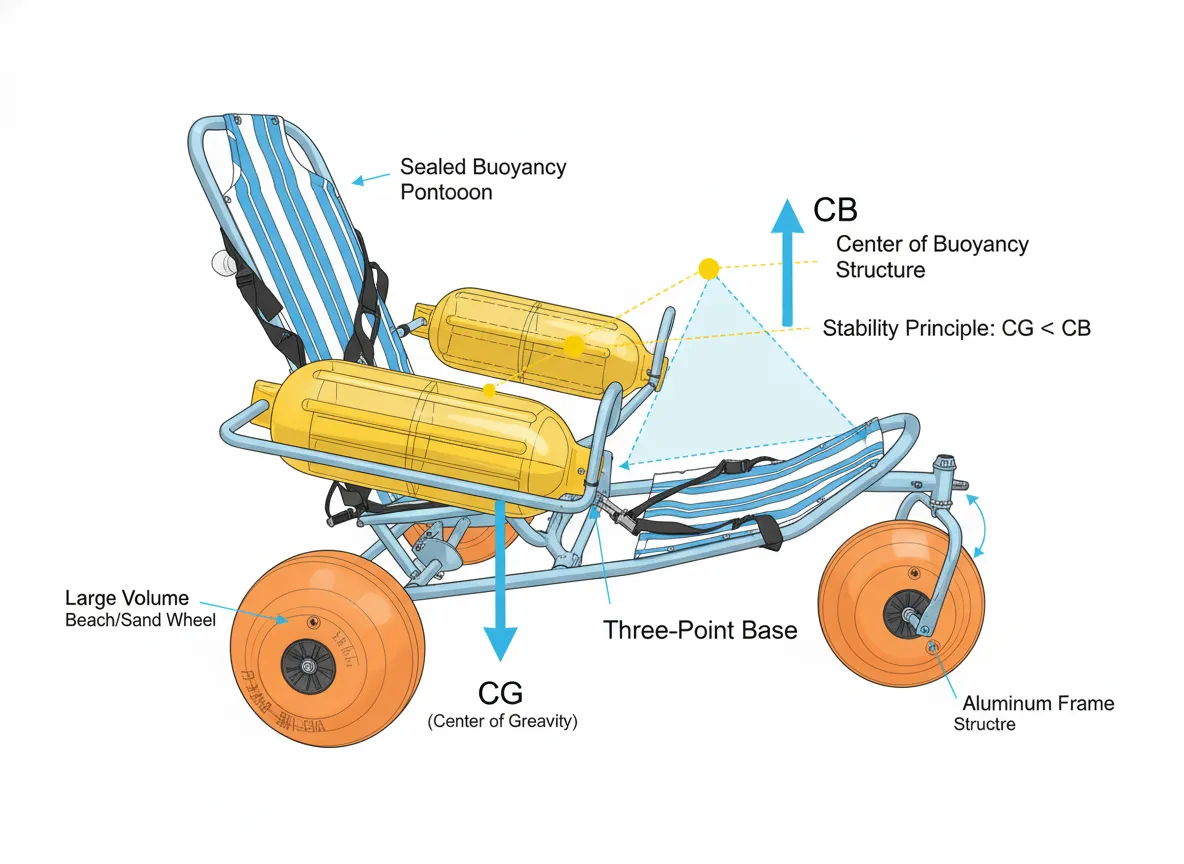
Inicie custo unitário de cadeira anfíbia somente após conferir coleta, revisão e publicação de custo por unidade ou atendimento definido e registrar qualquer dúvida. Qualquer sinal ligado a custo por unidade ou atendimento definido sem definição ou fonte recebe uma decisão antes da abertura.
Que condição precisa ser verificada?
Confira coleta, revisão e publicação de custo por unidade ou atendimento definido sem preencher lacunas por memória. Anote a condição que autorizou a abertura em planilha de custo e premissas. Uma abertura negada também permanece em planilha de custo e premissas.
- Gatilho de abertura
- Condição observada
- Critério de pausa
| Situação | Próxima decisão |
|---|---|
| Condição aceita | Iniciar a etapa |
| Condição incerta | Manter a pendência |
Uma abertura registrada reduz dúvida diante de custo por unidade ou atendimento definido sem definição ou fonte. Anote a abertura em planilha de custo e premissas.
Quem responde por custo unitário de cadeira anfíbia?
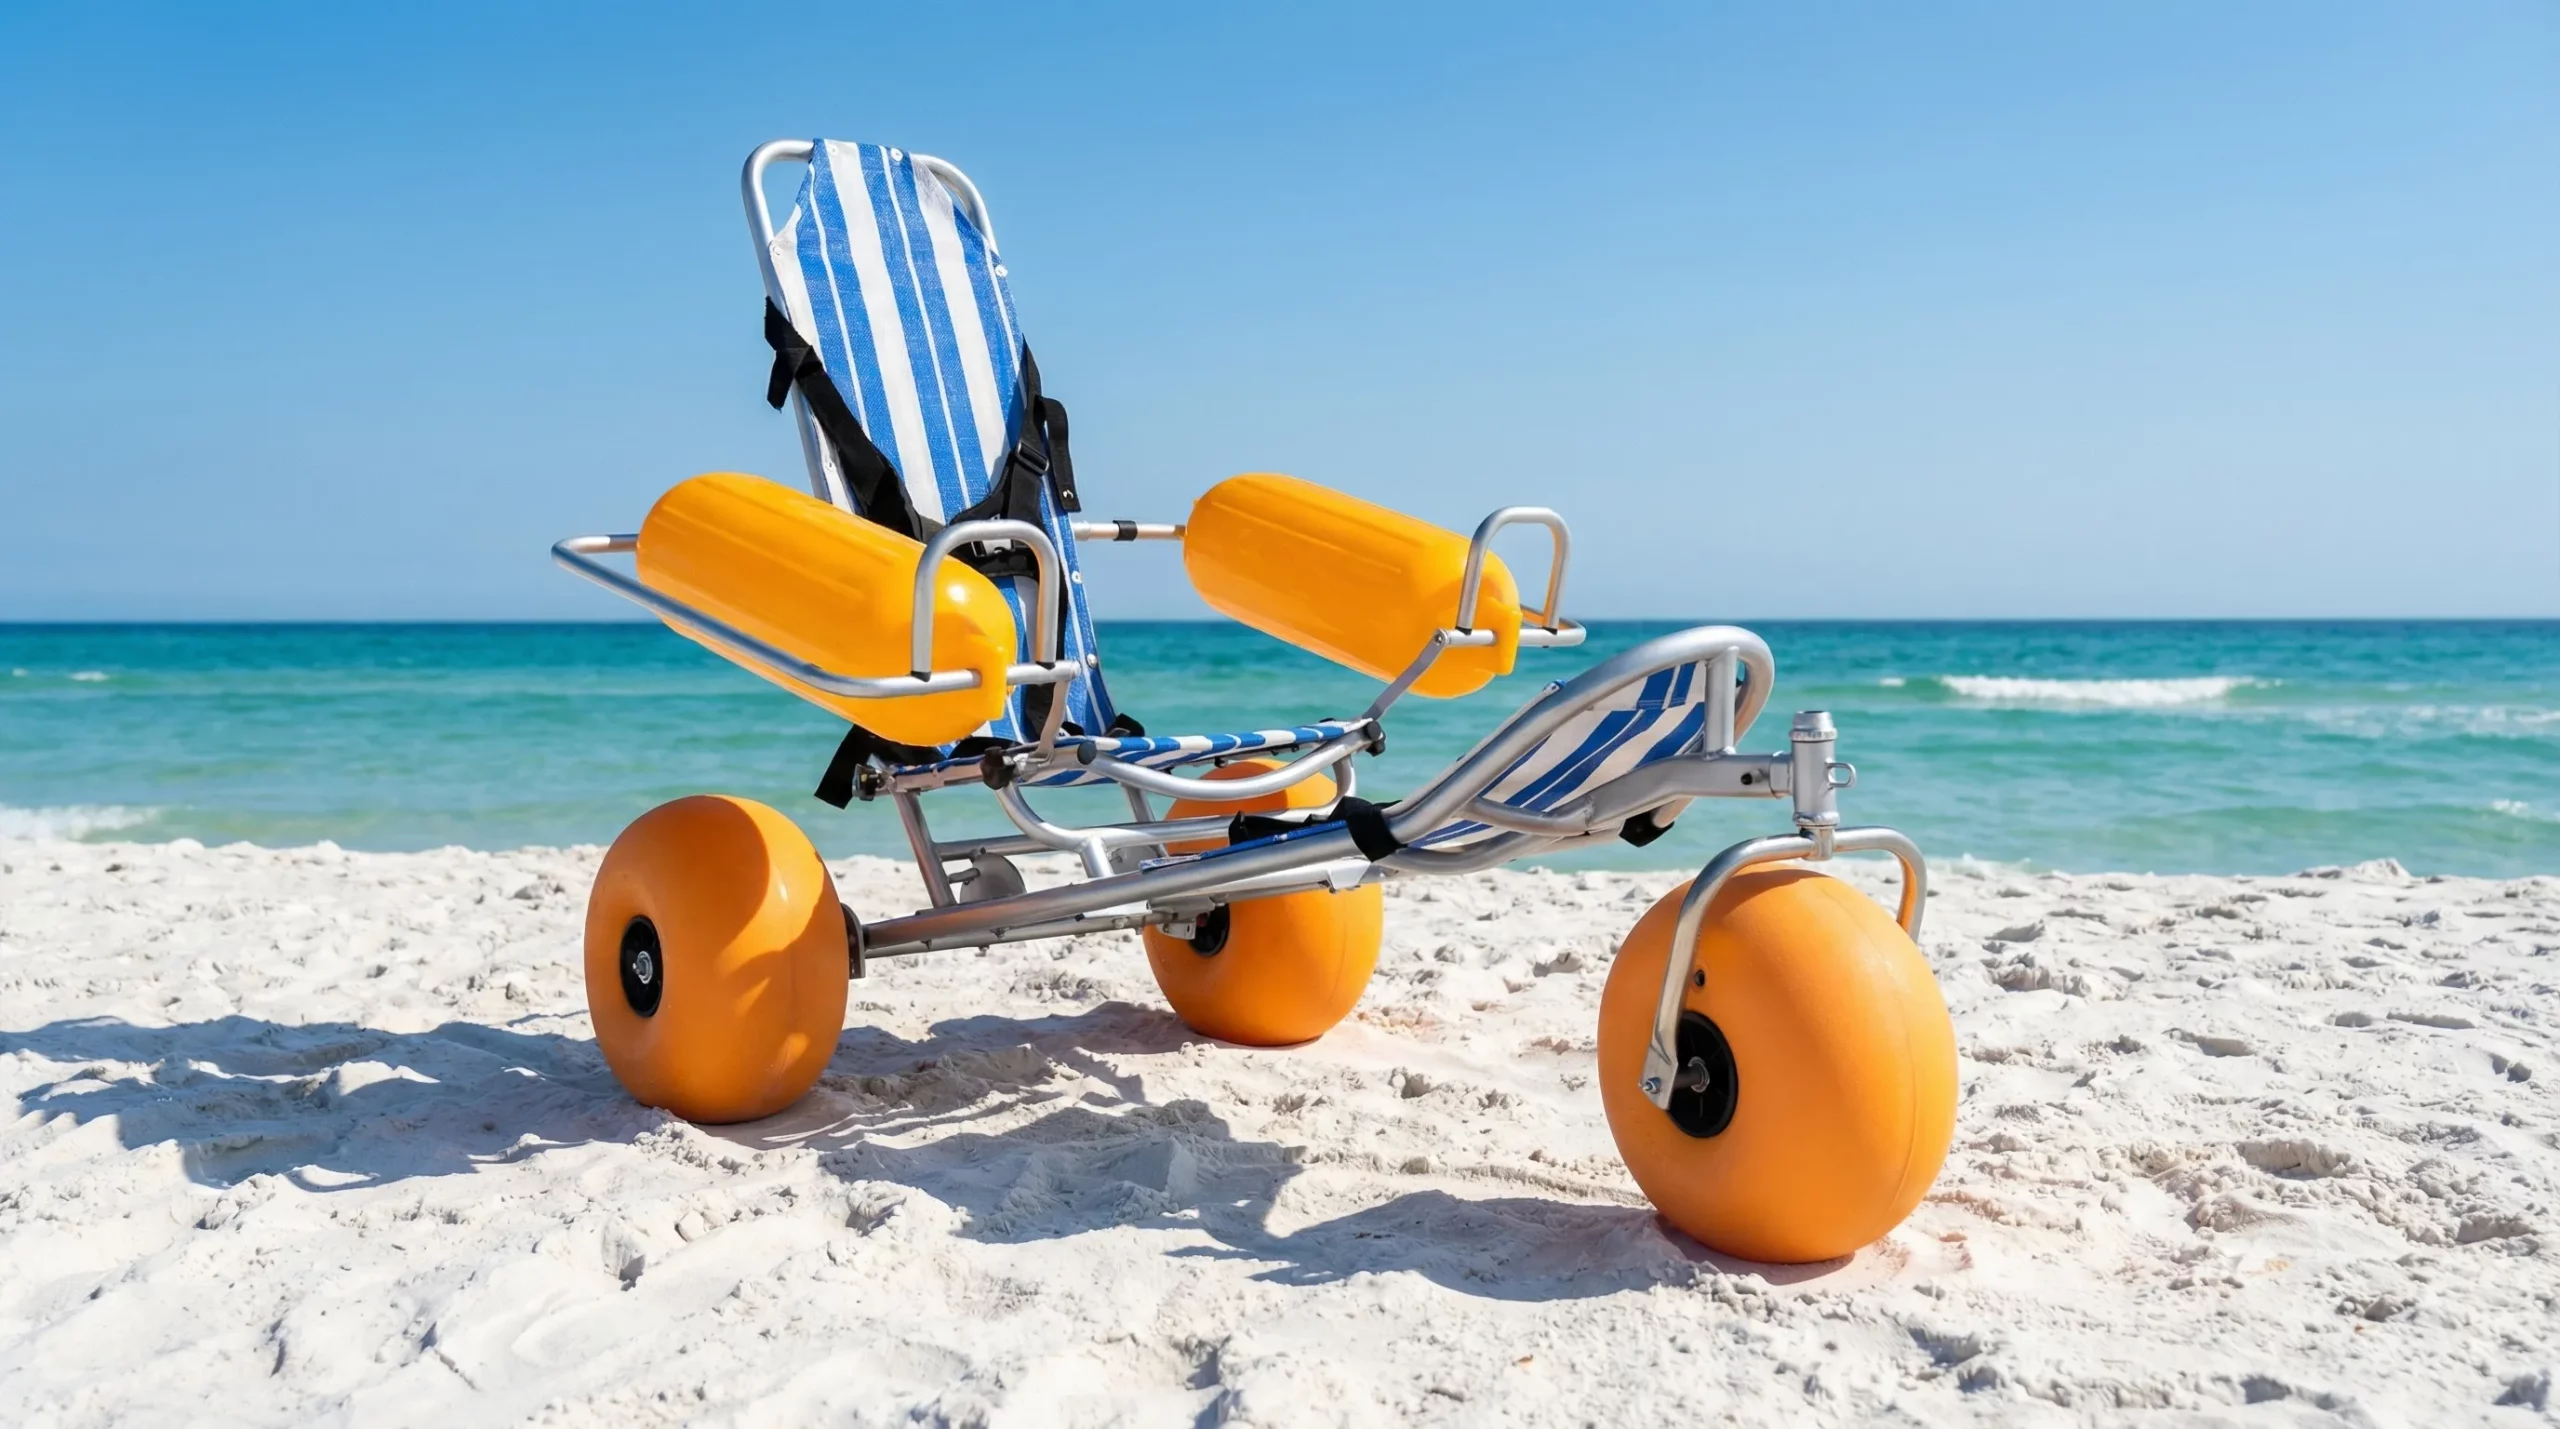
Distribua custo unitário de cadeira anfíbia entre gestão, financeiro e responsável pelo cálculo com autoridade e limite claros. O encaminhamento entre gestão, financeiro e responsável pelo cálculo fica documentado.
Quem assume cada responsabilidade?
Separe execução, supervisão e autorização entre gestão, financeiro e responsável pelo cálculo. Considere o fluxo da cadeira flutuante em parques aquáticos ao dividir funções entre gestão, financeiro e responsável pelo cálculo. Envie cada dúvida à parte correta entre gestão, financeiro e responsável pelo cálculo. Uma troca de responsável aparece em planilha de custo e premissas.
- Executor
- Supervisor
- Canal de escalonamento
| Situação | Próxima decisão |
|---|---|
| Papel atribuído | Executar a tarefa |
| Papel sem nome | Definir o responsável |
Papéis claros conectam decisão e execução entre gestão, financeiro e responsável pelo cálculo. Confirme o responsável em planilha de custo e premissas.
Como organizar custo unitário de cadeira anfíbia?
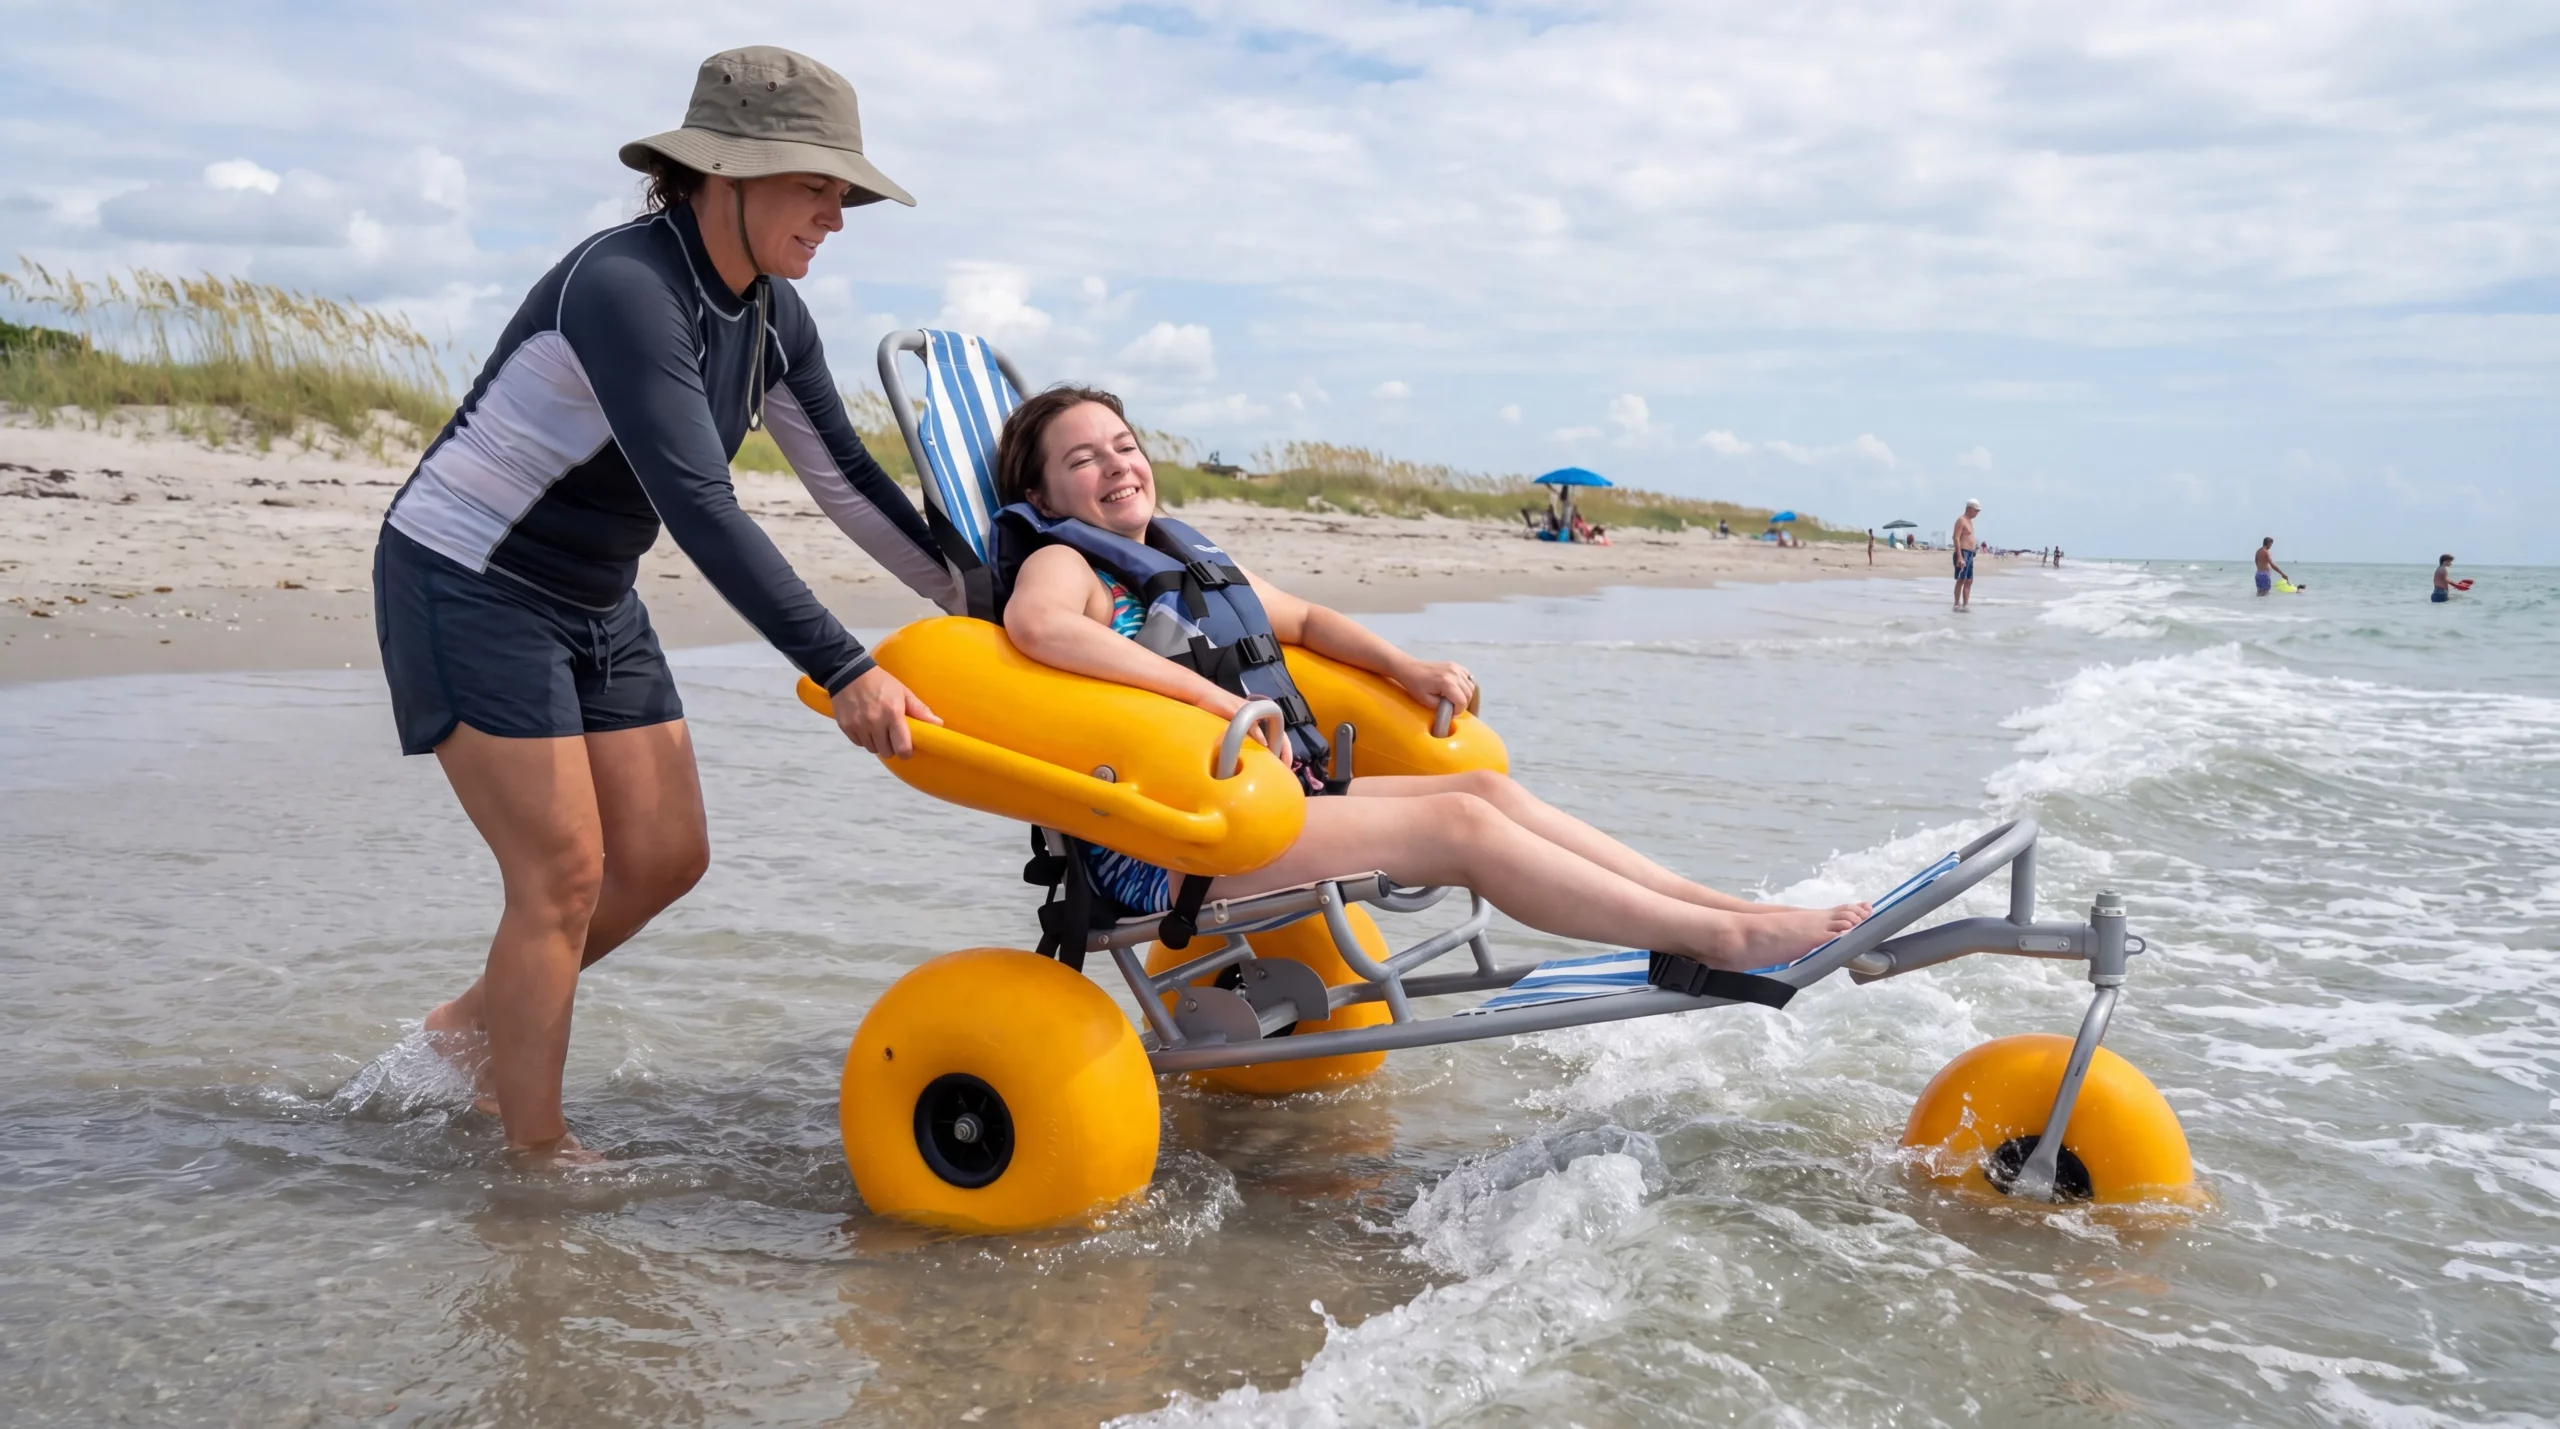
Organize custo unitário de cadeira anfíbia como uma sequência de preparação, atendimento, pausa e encerramento. A equipe localiza o ponto exato quando ocorrer custo por unidade ou atendimento definido sem definição ou fonte.
Como desenhar o fluxo do serviço?
Ordene preparação, atividade, pausa e encerramento dentro de planilha de custo e premissas. A equipe reconhece a parada causada por custo por unidade ou atendimento definido sem definição ou fonte. Teste o fluxo diante de custo por unidade ou atendimento definido sem definição ou fonte.
- Preparação
- Atendimento e parada
- Encerramento
| Situação | Próxima decisão |
|---|---|
| Fluxo testado | Registrar a versão |
| Etapa quebrada | Corrigir antes de abrir |
Um fluxo visível mostra onde agir quando surge custo por unidade ou atendimento definido sem definição ou fonte. Marque a pausa em planilha de custo e premissas.
Que registro sustenta custo unitário de cadeira anfíbia?
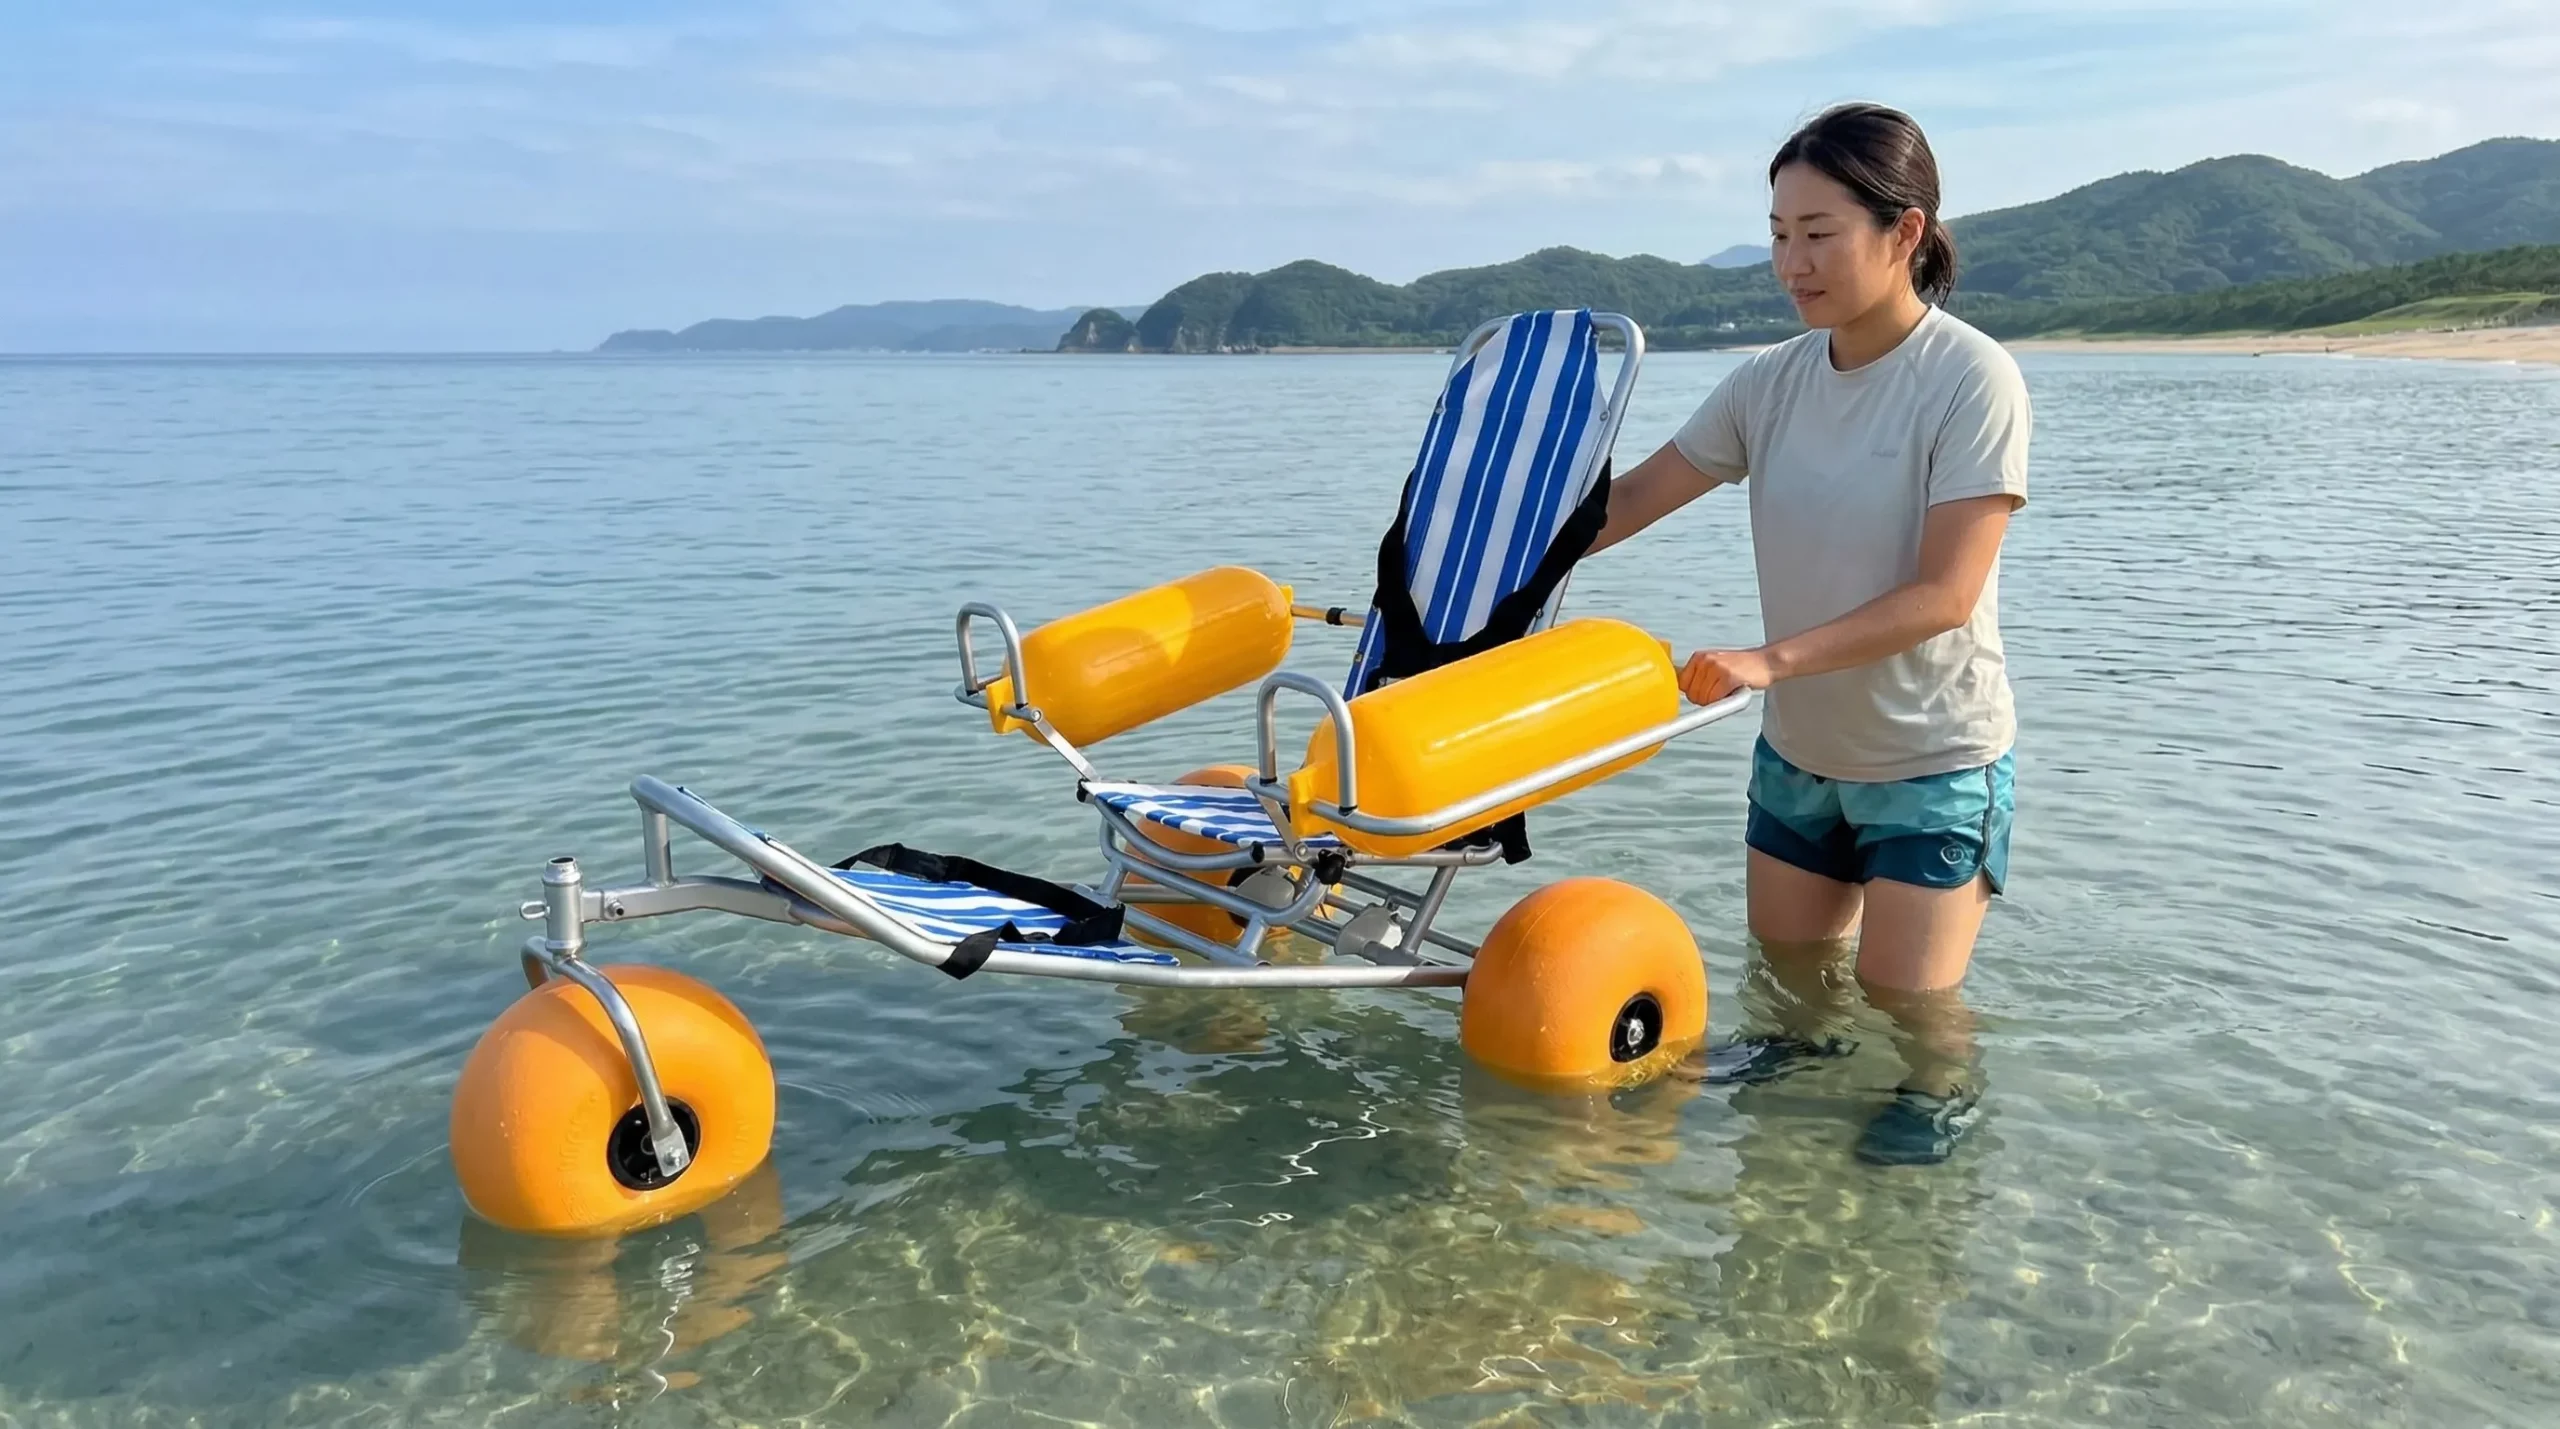
Sustente custo unitário de cadeira anfíbia com planilha de custo e premissas e fontes ligadas à versão analisada. Mantenha um registro de fonte, período e cálculo de custo por unidade ou atendimento definido para a próxima revisão.
Que recurso e registro sustentam o plano?
Nesse caso, registre fonte, período e cálculo de custo por unidade ou atendimento definido com data, fonte e responsável pela entrada. Compare o percurso com a instalação de esteira de acesso ao registrar fonte, período e cálculo de custo por unidade ou atendimento definido. Preserve a origem de fonte, período e cálculo de custo por unidade ou atendimento definido. Cada fonte continua ligada a planilha de custo e premissas.
- Data e versão
- Fonte
- Decisão relacionada
| Situação | Próxima decisão |
|---|---|
| Registro completo | Anexar à decisão |
| Evidência ausente | Solicitar a fonte |
Boas evidências preservam a origem de fonte, período e cálculo de custo por unidade ou atendimento definido. Guarde a fonte em planilha de custo e premissas.
Que fonte orienta custo unitário de cadeira anfíbia?
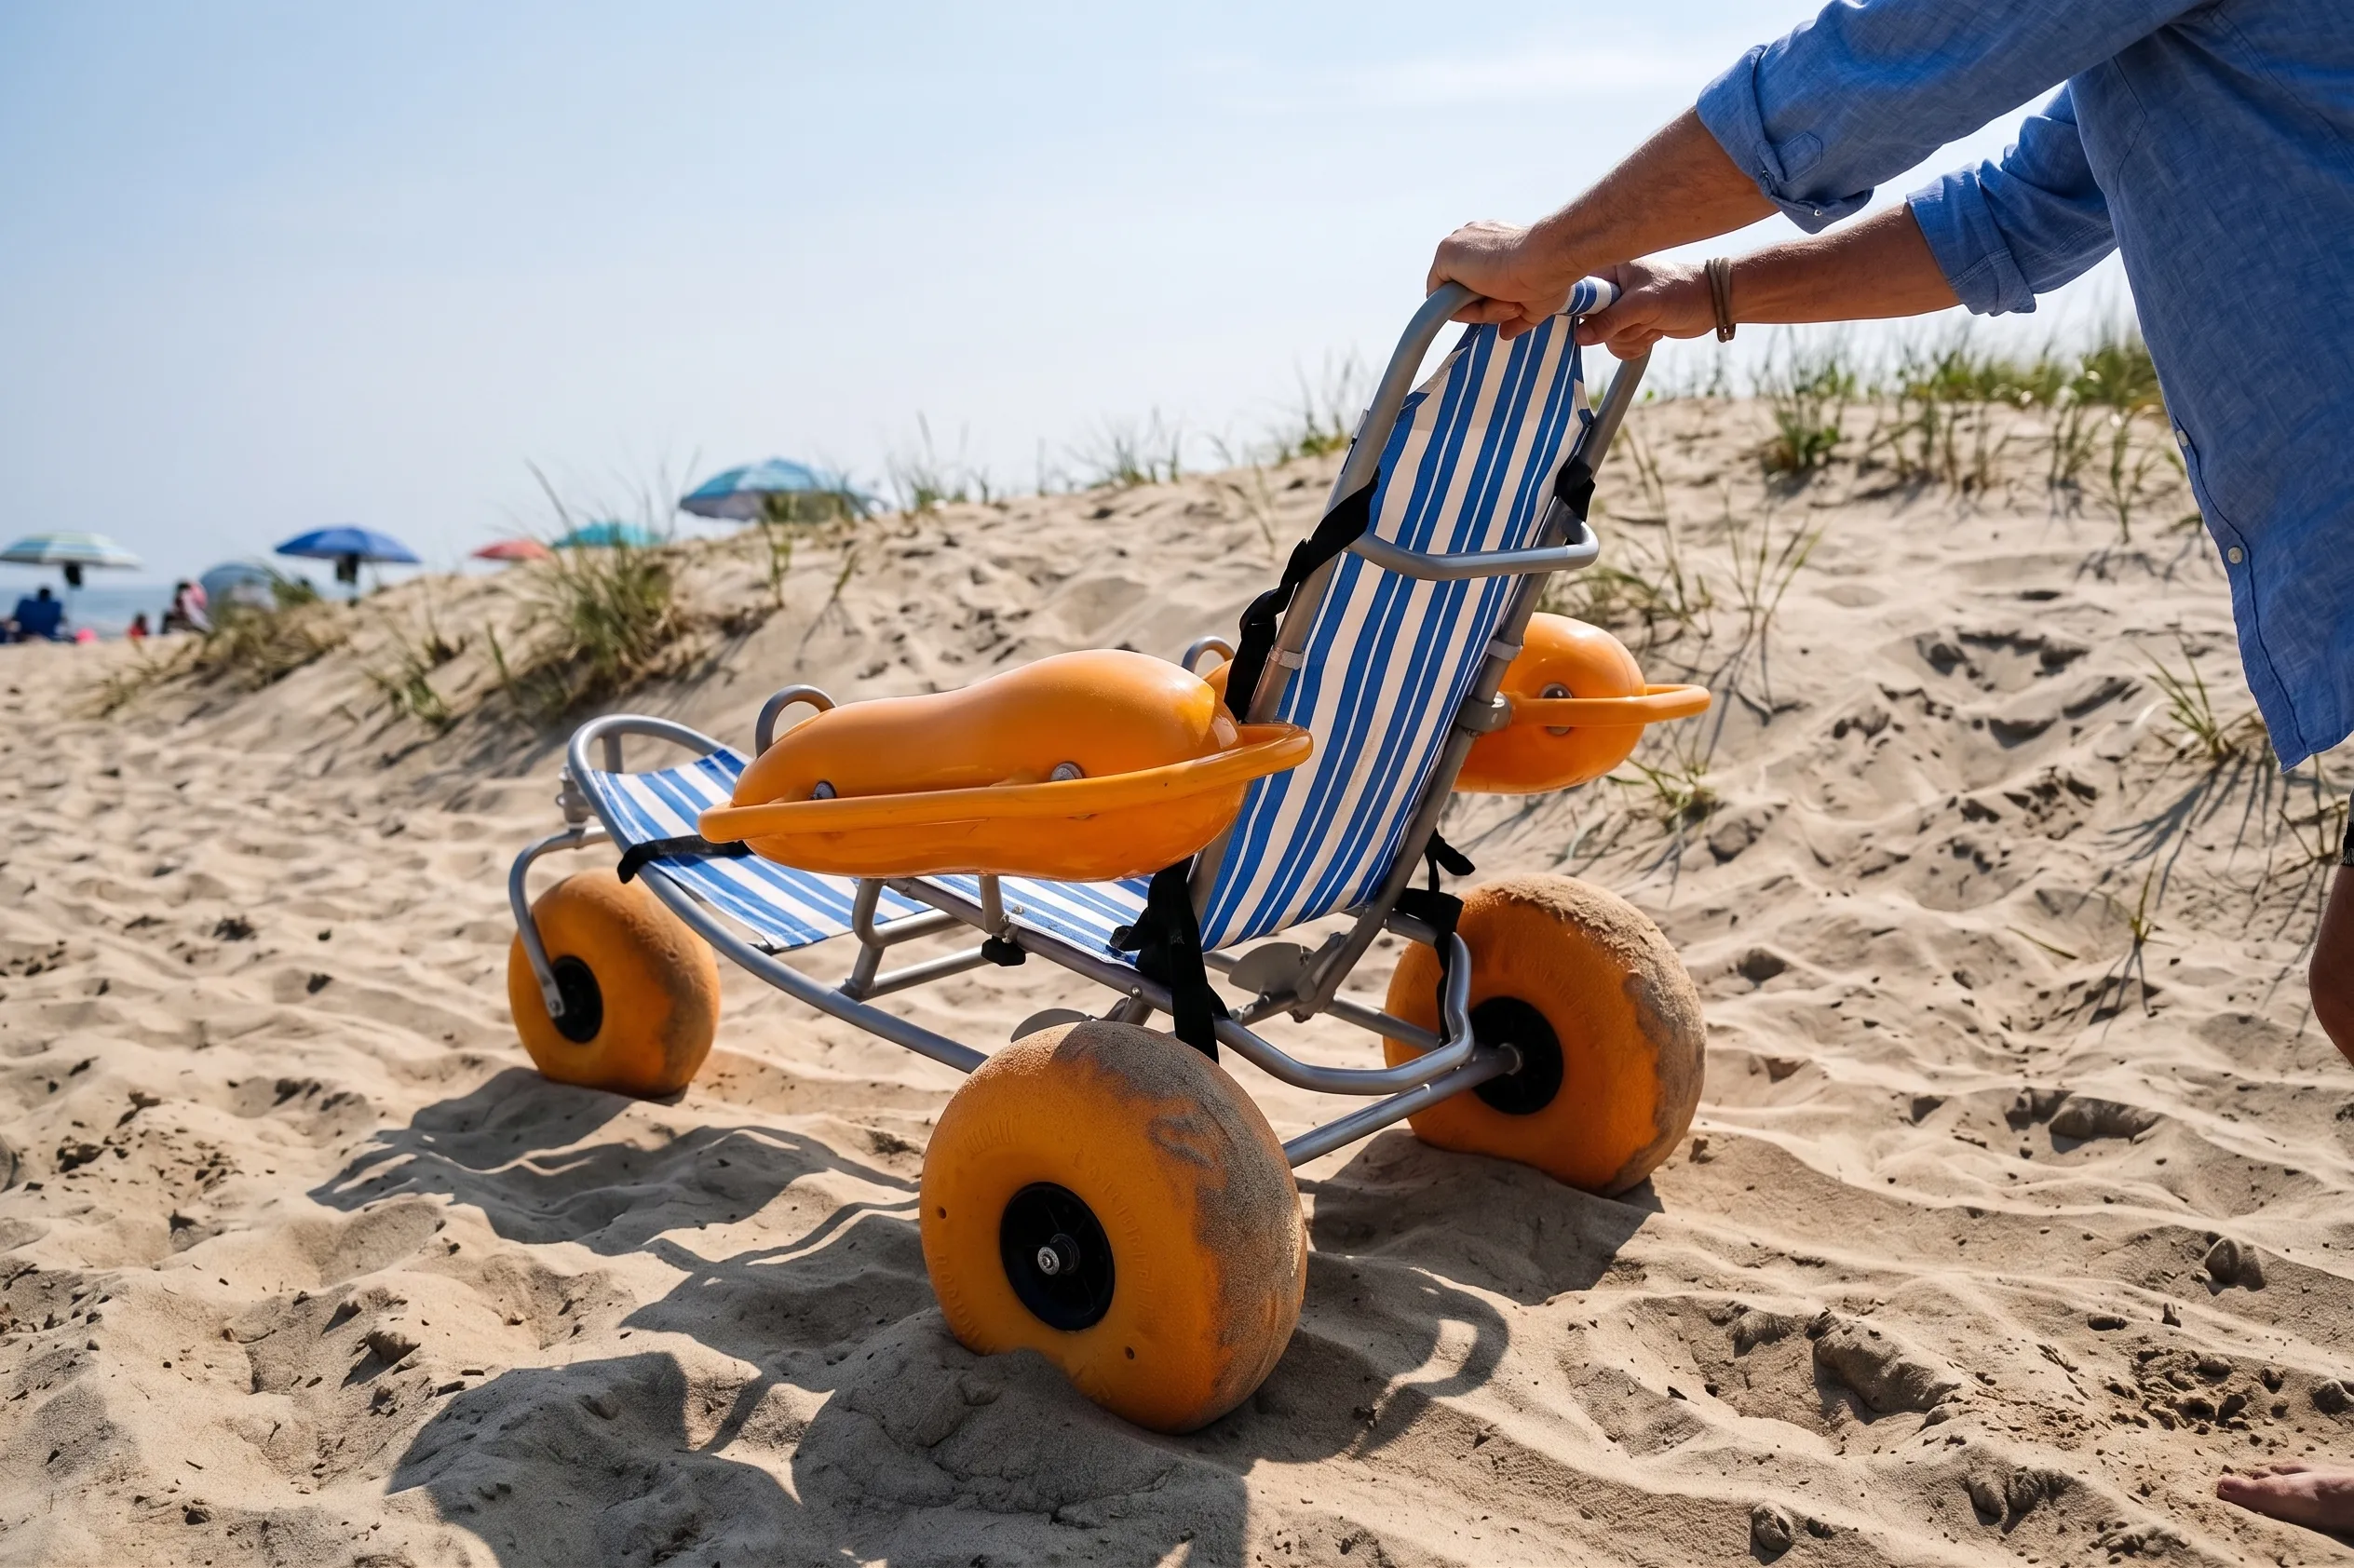
Nesse caso, use uma referência pública em custo unitário de cadeira anfíbia para contexto do serviço, sem apresentá-la como certificação do produto. Nesse caso,
Como consultar uma referência pública?
Consulte a fonte oficial ao organizar medição de custo por unidade ou atendimento definido e anote o que ela não responde. Consulte a página pública do programa Praia Acessível do Paraná e aplique somente o que ajuda a organizar medição de custo por unidade ou atendimento definido. Nesse caso, registre também o limite da fonte diante de medição de custo por unidade ou atendimento definido. Separe orientação pública e decisão interna em planilha de custo e premissas.
- Fonte consultada
- Escopo
- Limite
| Situação | Próxima decisão |
|---|---|
| Referência pertinente | Registrar o contexto |
| Assunto diferente | Buscar a fonte responsável |
A fonte pública orienta medição de custo por unidade ou atendimento definido sem certificar o equipamento. Nesse caso, registre o limite em planilha de custo e premissas.
Como tratar falhas em custo unitário de cadeira anfíbia?
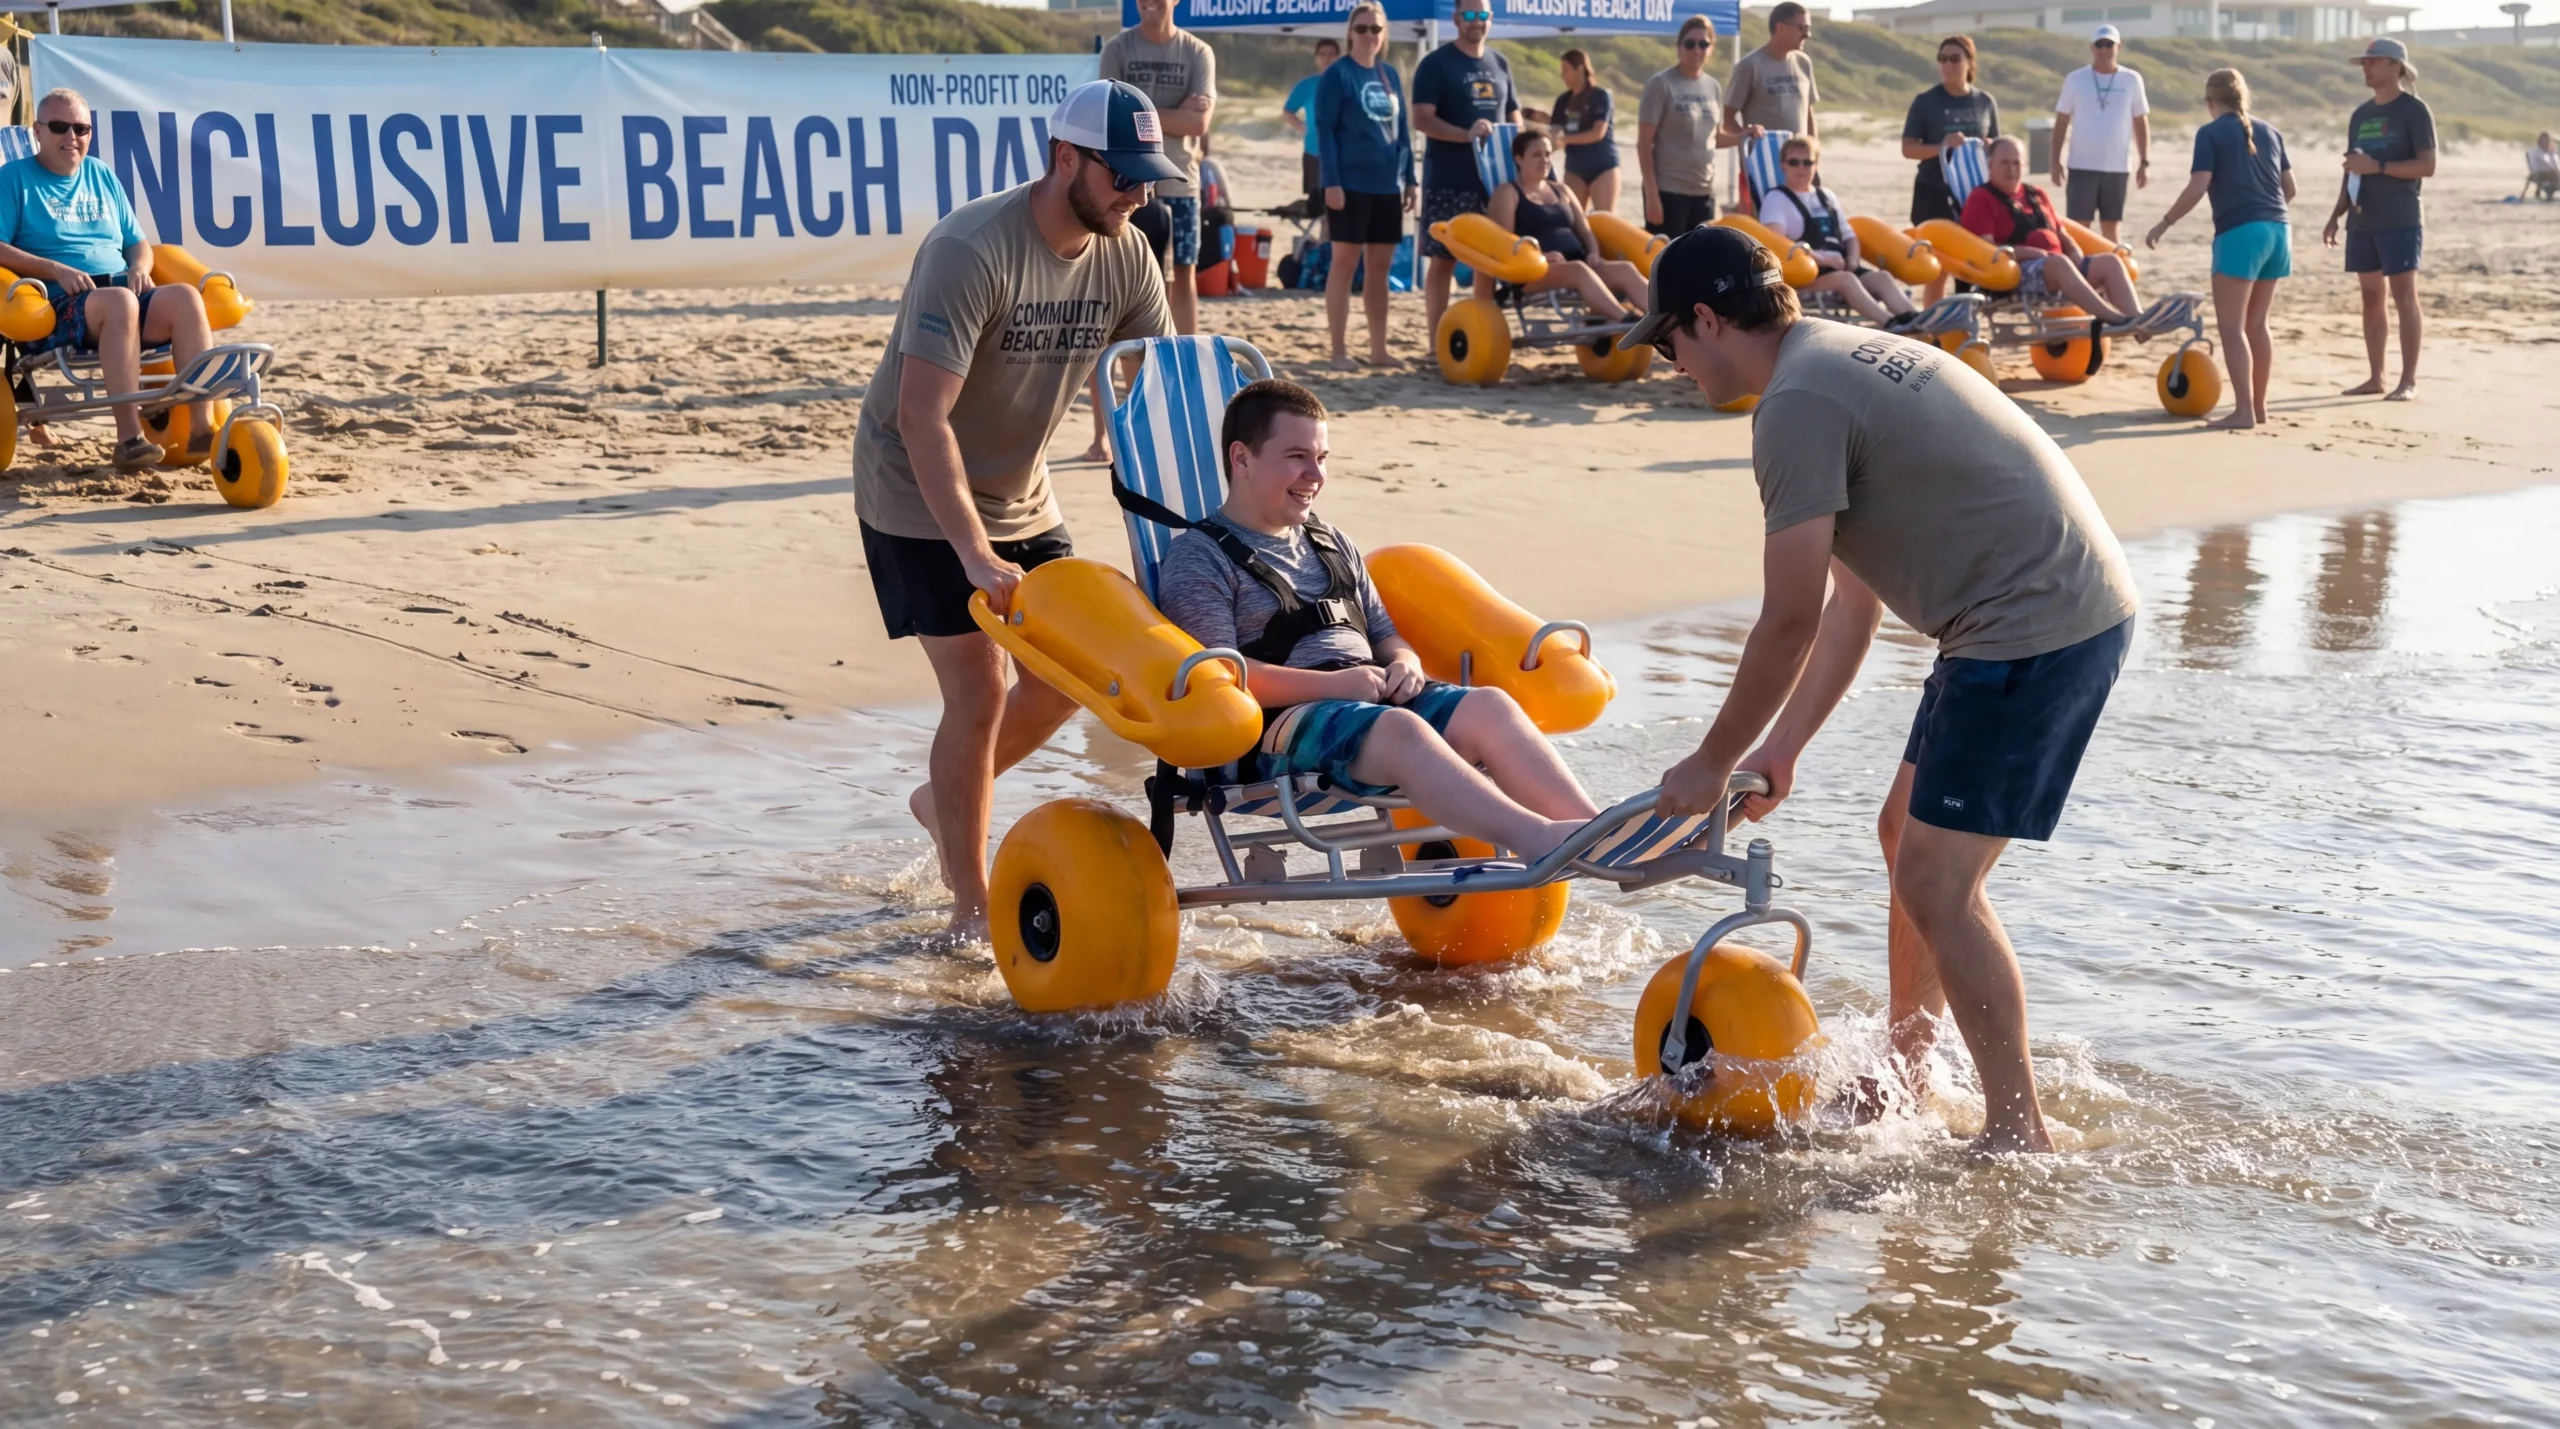
Interrompa custo unitário de cadeira anfíbia quando aparecer custo por unidade ou atendimento definido sem definição ou fonte e mantenha a decisão visível. Por outro lado, a retomada exige resposta identificada diante de custo por unidade ou atendimento definido sem definição ou fonte.
O que fazer quando surgir um desvio?
Por outro lado, isole a etapa quando surgir custo por unidade ou atendimento definido sem definição ou fonte e encaminhe a análise correta. Por outro lado, não retome a etapa enquanto persistir custo por unidade ou atendimento definido sem definição ou fonte. Registre a resposta antes de liberar planilha de custo e premissas.
- Desvio
- Ação imediata
- Autorização para retorno
| Situação | Próxima decisão |
|---|---|
| Desvio controlado | Retomar com autorização |
| Risco sem resposta | Interromper a etapa |
Um desvio ligado a custo por unidade ou atendimento definido sem definição ou fonte permanece bloqueado até receber decisão. Por outro lado, anote a exceção em planilha de custo e premissas.
Como revisar custo unitário de cadeira anfíbia?
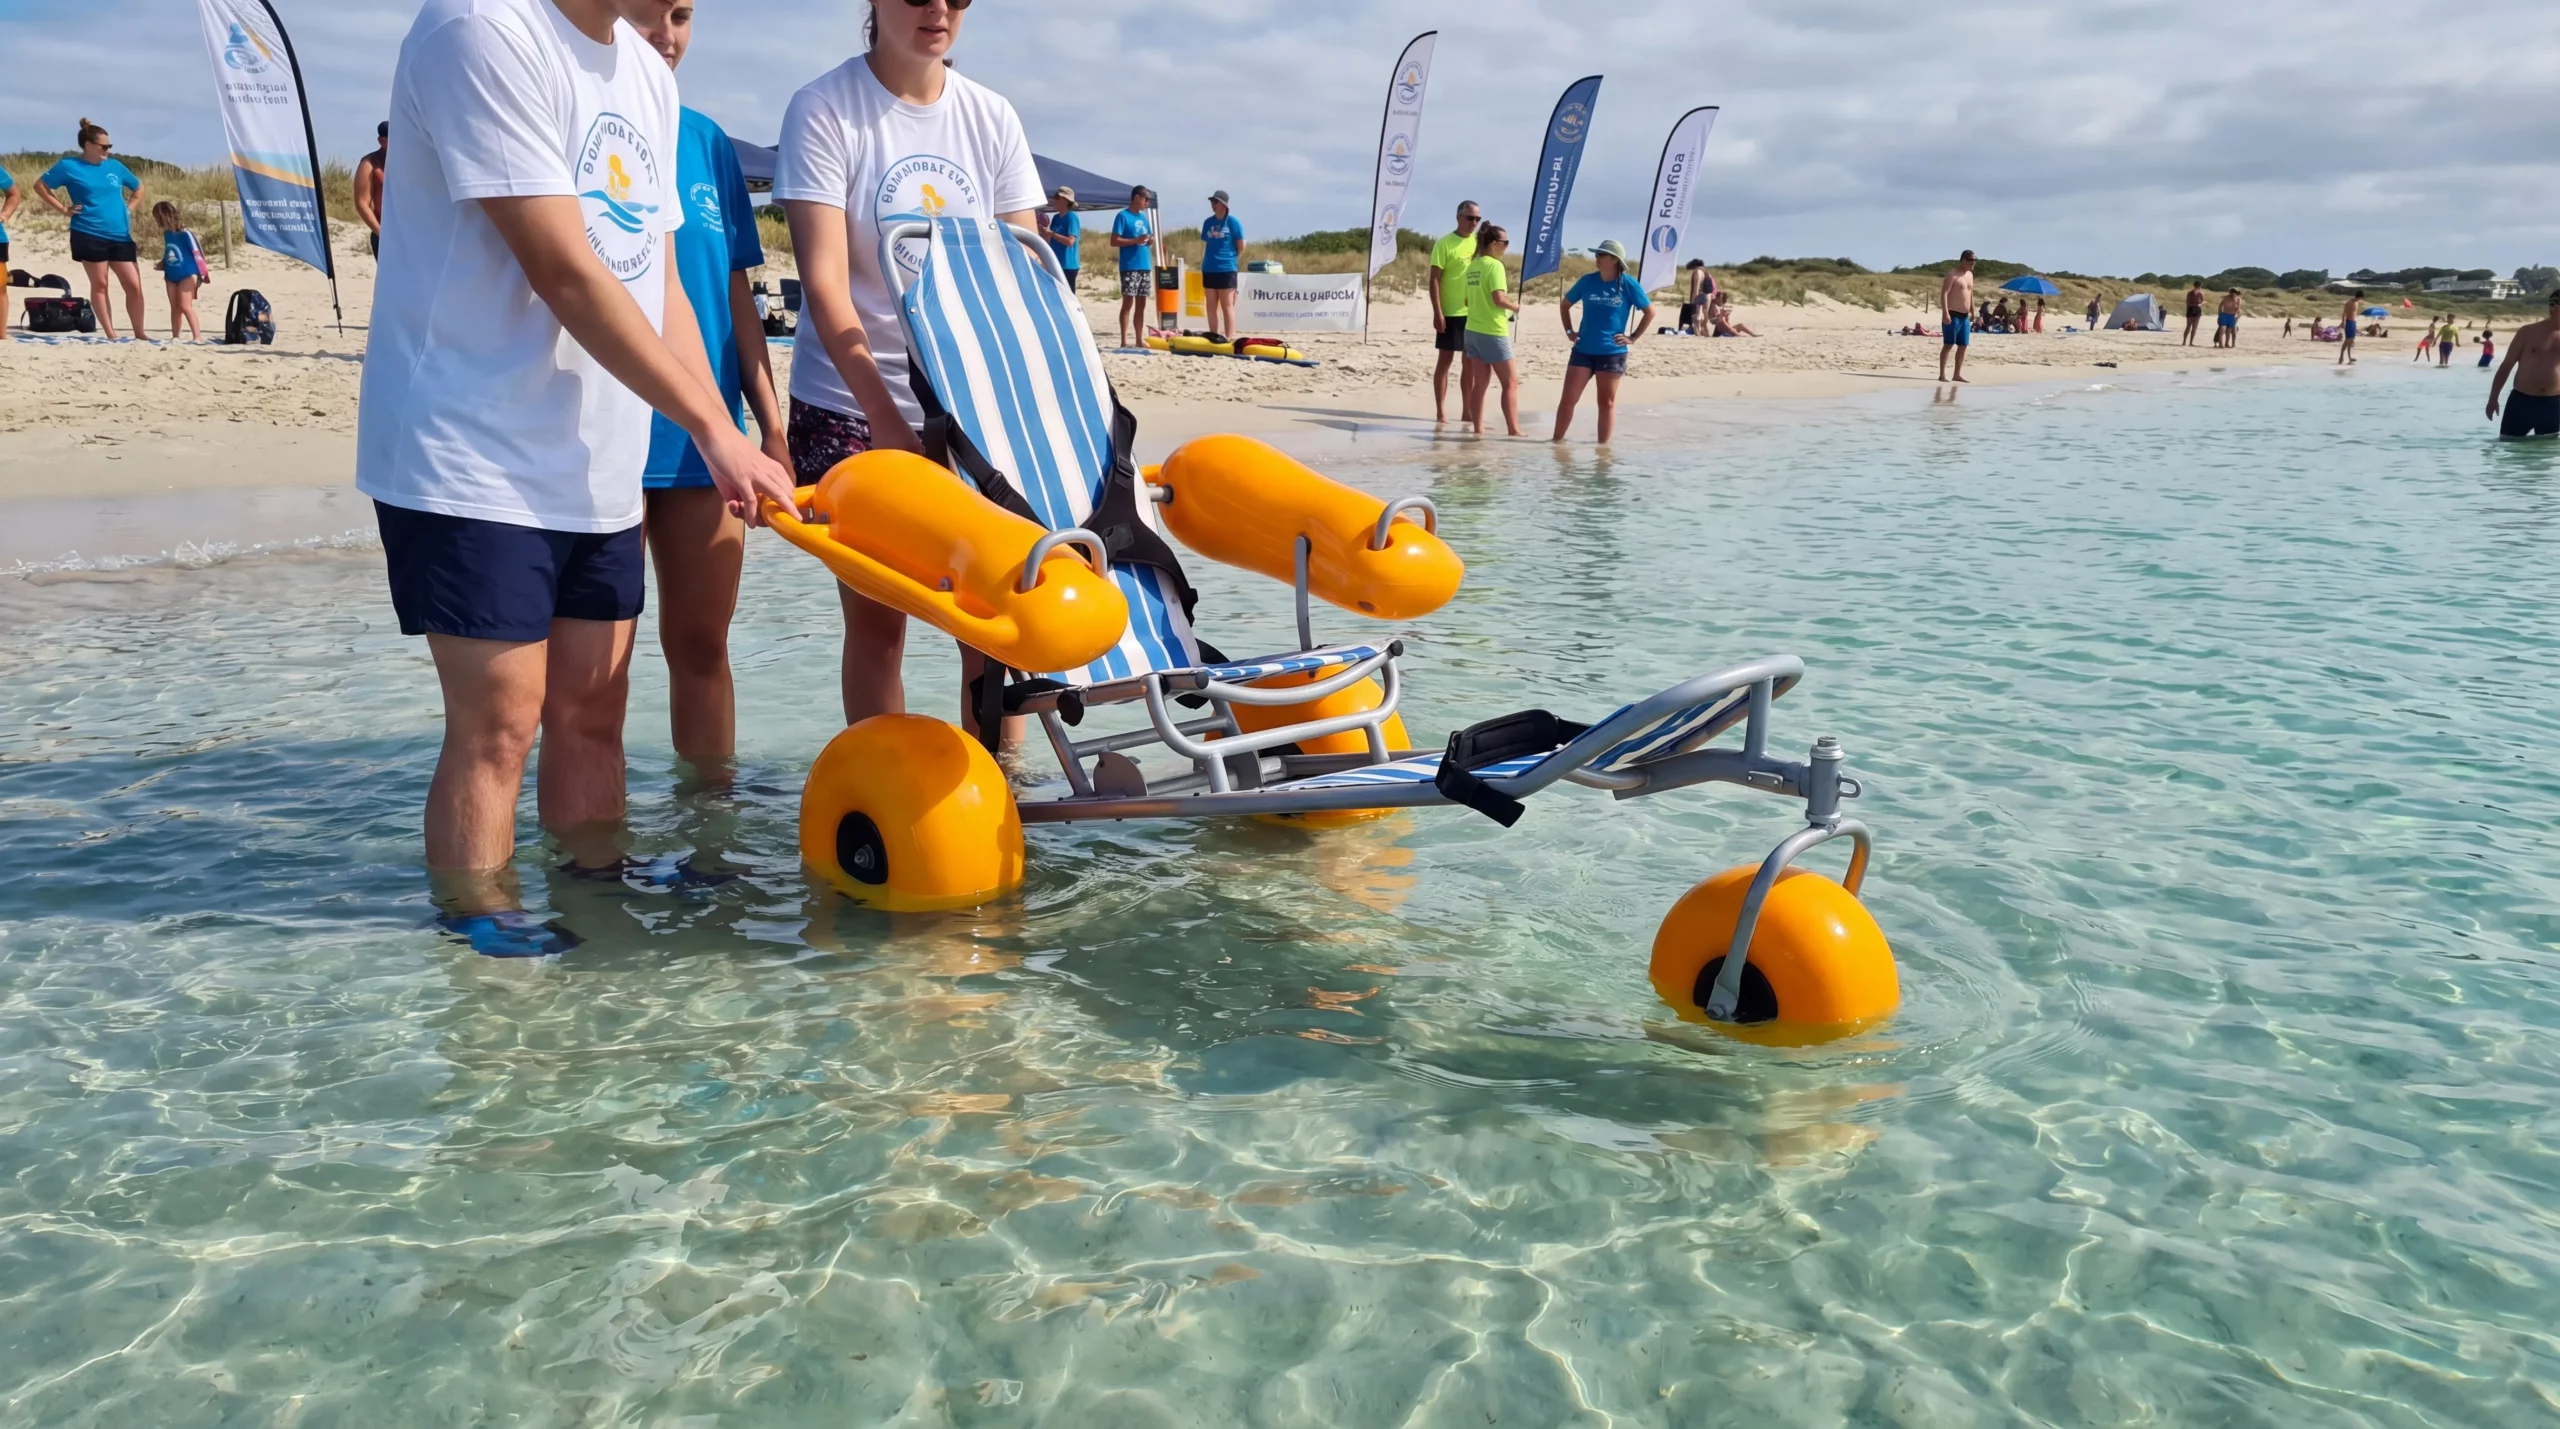
Por outro lado, revise custo unitário de cadeira anfíbia por meio de fonte, período e cálculo de custo por unidade ou atendimento definido em períodos comparáveis. Mudanças em fonte, período e cálculo de custo por unidade ou atendimento definido terminam em ação ou justificativa.
Como revisar dados e mudanças?
Compare fonte, período e cálculo de custo por unidade ou atendimento definido com condições equivalentes antes de mudar o plano. Indique a decisão resultante em planilha de custo e premissas.
- Período comparável
- Mudança
- Ação e responsável
| Situação | Próxima decisão |
|---|---|
| Dado comparável | Decidir a melhoria |
| Dado isolado | Coletar contexto |
A revisão transforma fonte, período e cálculo de custo por unidade ou atendimento definido em ação concreta. Feche a revisão em planilha de custo e premissas.
O que conferir antes da aprovação?
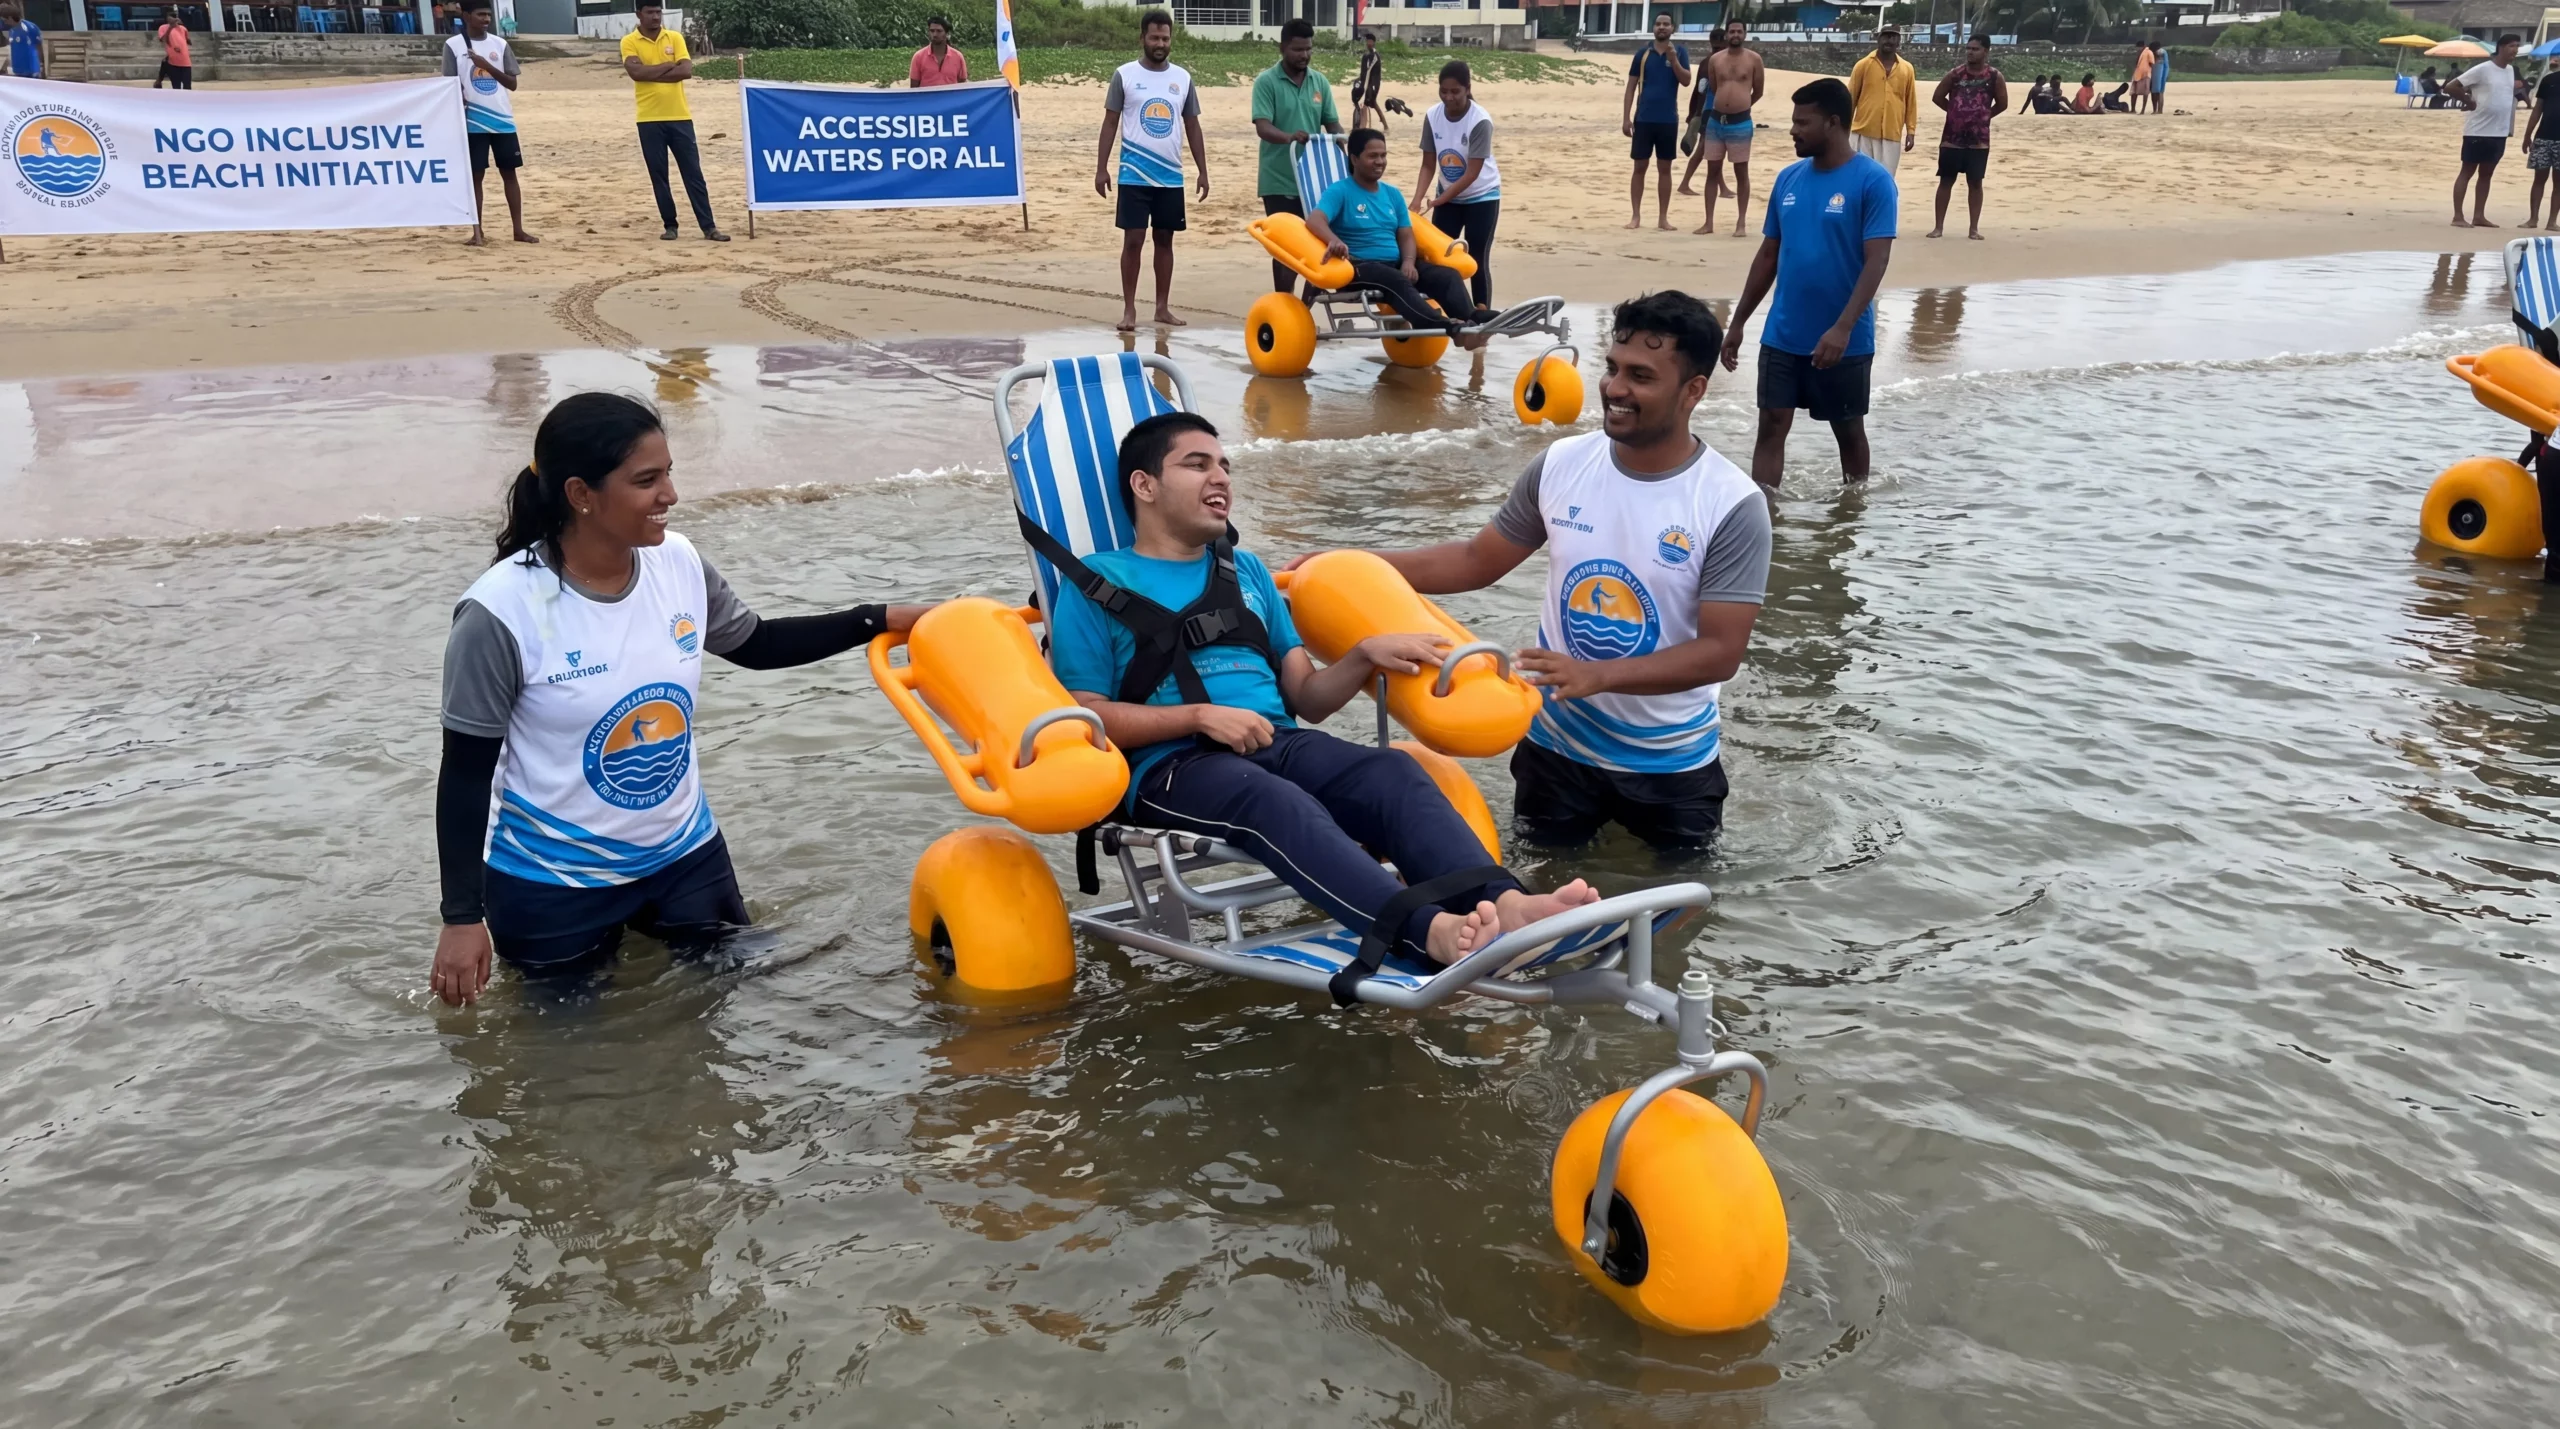
Antes da aprovação, confira este resultado: custo por unidade ou atendimento definido calculado, revisado e explicado. Atribua um responsável a cada pendência relevante. A aprovação fecha uma versão de planilha de custo e premissas e agenda a revisão seguinte.
Quando o plano pode ser aprovado?
Feche a versão somente após comprovar este resultado: custo por unidade ou atendimento definido calculado, revisado e explicado. Associe a próxima data a planilha de custo e premissas. Arquive a versão aceita de planilha de custo e premissas.
- Pendências tratadas
- Versão aprovada
- Próxima revisão
| Situação | Próxima decisão |
|---|---|
| Critérios atendidos | Aprovar o plano |
| Pendência relevante | Adiar a liberação |
A versão aceita de planilha de custo e premissas mostra critérios, pendências e próximo responsável. Reúna escopo, registros e perguntas e fale conosco hoje. Arquive a aprovação em planilha de custo e premissas.
Perguntas frequentes
- Posso iniciar a análise sem um registro escrito? Não. Use planilha de custo e premissas para ligar decisão, data e responsável.
- Por onde começar a análise? Registre coleta, revisão e publicação de custo por unidade ou atendimento definido. Indique quem decide uma exceção.
- Como verificar se a orientação se aplica ao meu caso? Compare local, período e fonte, período e cálculo de custo por unidade ou atendimento definido com o escopo previsto.
- Posso copiar uma regra antiga para custo unitário? Nesse caso, somente se o escopo permanecer equivalente e essa relação estiver registrada.
- Quando devo revisar o procedimento? Revise quando mudar coleta, revisão e publicação de custo por unidade ou atendimento definido ou surgir uma lacuna recorrente.