
Quando o terminal envia a última cobrança, o trabalho do financeiro é mostrar o que foi declarado, o que foi pago e qual comprovante sustenta cada lançamento. A previsão usada para decidir a compra fica disponível para comparar desvios. Para fechar a operação, trabalhe com a declaração, a memória de cálculo validada pelo responsável fiscal, os comprovantes de recolhimento e as faturas dos prestadores.
Reconstitua os dados usados na apuração
Identifique a declaração e o item, a quantidade, o valor na moeda da transação, a condição de venda, o frete e o seguro do trecho pertinente. Registre a taxa de conversão efetivamente aplicada no processo e a data correspondente. O valor debitado pelo banco no pagamento ao fornecedor pode ter outra conversão. Conserve o vínculo entre as duas informações sem trocar uma pela outra.
Para a Duimp de mercadoria procedente do exterior, a Receita descreve os dados de valoração e o tratamento da condição de venda. No caso específico de Outras Condições de Venda (OCV), o manual explica como tratar frete e seguro já incluídos no valor negociado para evitar duplicidade. Para uma operação real, o responsável deve verificar o método aplicável, acréscimos, deduções e documentação da condição efetivamente declarada. A base e o valor de cada tributo devem vir da apuração correspondente. Receita Federal: aba Mercadoria da Duimp
Concilie uma remessa sem inventar uma alíquota
Exemplo fictício em reais, na mesma base de conversão e sem outros ajustes de valoração: a fatura equivale a R$ 20.000 em mercadorias. O frete internacional de R$ 2.000 e o seguro de R$ 200 foram cobrados separadamente e já estão considerados na memória validada. O valor aduaneiro adotado no exemplo é R$ 22.200. É um dado para a apuração, não uma nova conta a pagar.
| Documento conciliado | Valor ilustrativo | Tratamento no fechamento |
|---|---|---|
| Fatura das mercadorias, cobrança de frete e seguro | R$ 20.000 + R$ 2.000 + R$ 200 | Documentar os três pagamentos aos respectivos credores. |
| Comprovantes de tributos do processo | R$ 3.100 | Valor fictício já apurado e recolhido. Vincular cada guia à declaração e à conta bancária. |
| Serviço de terminal e honorários do despachante | R$ 650 + R$ 450 | Identificar as duas notas e conferir o serviço, o período e o pagamento. |
Nessa hipótese, o desembolso total demonstrado pelos documentos é R$ 26.400. Os tributos e serviços de chegada somam R$ 4.200. Somar ainda os R$ 22.200 de valor aduaneiro duplicaria o valor das mercadorias, do frete e do seguro. Os R$ 3.100 são um lançamento hipotético de comprovantes, sem indicar alíquota, crédito fiscal ou tratamento de uma cadeira específica.
Descubra cobranças repetidas antes de dar baixa
Suponha que o importador tenha adiantado R$ 3.750 ao despachante. Na prestação de contas, ele apresenta os comprovantes de R$ 3.100 de tributos e R$ 650 de terminal já incluídos no quadro. Baixe o adiantamento contra esses dois pagamentos. O honorário de R$ 450 segue em sua nota própria. Somar adiantamento e comprovantes como despesas diferentes aumentaria artificialmente o fechamento em R$ 3.750.
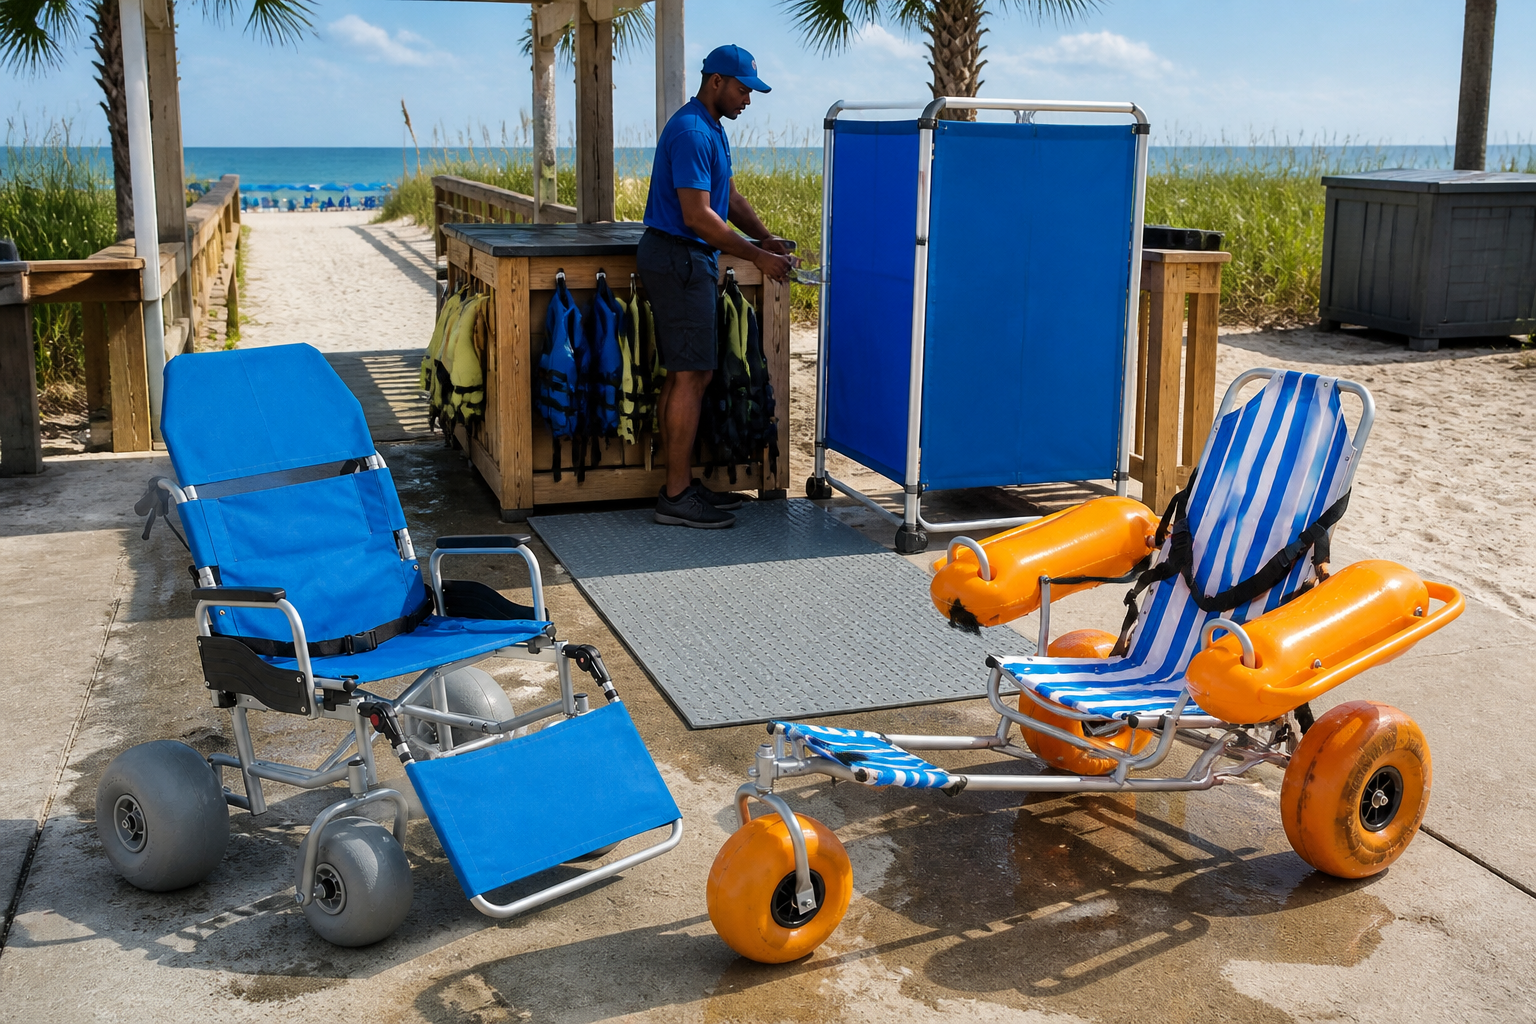
Confira também quantidades e acessórios. A embalagem de referência da AY-ST-V1.0 comporta uma unidade. Um par adicional de apoios flutuantes pode estar em outro volume ou linha. Use fatura e romaneio reais para conferir a composição e peça ao responsável que valide a classificação e o tratamento de cada item. Manual da AY-ST-V1.0
Entregue ao financeiro o total conciliado, diferenças cambiais identificadas, cobranças contestadas e eventuais créditos ainda sem confirmação. Registre separadamente a análise contábil de recuperação de tributos. Para projetar um novo lote antes da compra, retome o orçamento da importação até o depósito com os custos que realmente ocorreram.